
A primeira reunião de planejamento financeiro não deveria terminar com uma lista de produtos, uma carteira pronta ou dez soluções apresentadas ao cliente. Seu objetivo é entender a pessoa, identificar prioridades, transformar percepções em dados e sair com material suficiente para construir um diagnóstico.
Na metodologia utilizada no curso de planejamento financeiro da Flynance, chamamos esse encontro de R1 — reunião de coleta. A regra central é simples:
a R1 não é uma reunião de pitch.
O cliente precisa sair dela com três certezas: foi ouvido, existe um método e existe um próximo passo claro.
Em resumo
A primeira reunião deve ter começo, meio e fim.
O profissional deve falar menos e investigar mais.
Primeiro vêm contexto, família, prioridades e objetivos; depois, os números.
Produto não deveria ser o ponto de partida da conversa.
A R1 deve produzir informações qualitativas e quantitativas suficientes para o diagnóstico.
O encontro termina com responsabilidades definidas e a segunda reunião já encaminhada.
Essa lógica também é coerente com padrões internacionais de planejamento financeiro: o FPSB coloca a definição do relacionamento e a coleta de informações qualitativas e quantitativas antes da análise e das soluções; o CFP Board igualmente posiciona a compreensão das circunstâncias do cliente antes da definição de objetivos e das etapas seguintes.
Onde a primeira reunião entra no processo comercial?
A primeira reunião não deveria existir isoladamente.
Na metodologia Flynance, ela entra depois da prospecção e do agendamento e antes da construção e apresentação do plano.
O fluxo é:
Prospecção → Agendamento → R1: coleta → análise → R2: apresentação do plano → execução → acompanhamento.
Na página 5 da apostila, esse processo aparece dividido em quatro grandes fases, com a reunião de coleta abrindo a etapa de reunião e plano.
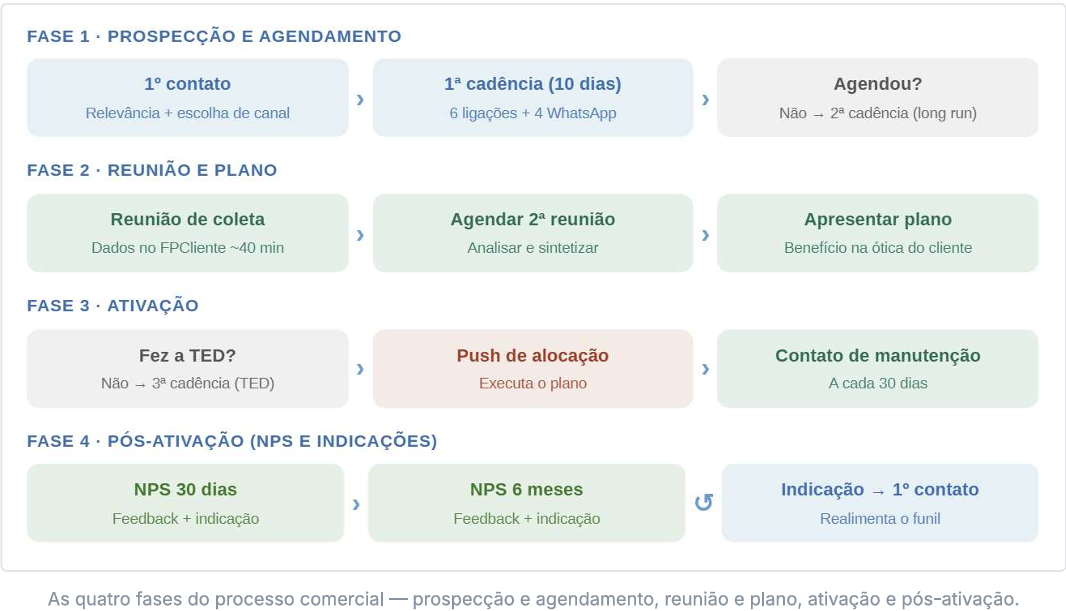
Isso resolve um erro comum: tentar fazer diagnóstico, apresentação e execução dentro da mesma conversa.
A primeira reunião existe para gerar matéria-prima.
A segunda existe para transformar essa matéria-prima em plano.
Essa separação é importante porque o profissional não precisa improvisar respostas antes de entender o problema completo.
Dentro de um processo de planejamento financeiro, diagnóstico deve vir antes da solução.
Como abrir a primeira reunião de planejamento financeiro?
Uma reunião ruim frequentemente começa assim:
“Então, o que você quer ver hoje?”
Parece uma pergunta aberta e amigável, mas entrega todo o controle da reunião ao cliente.
Ele começa falando de um fundo, depois de um imóvel, depois da aposentadoria, lembra do financiamento, pergunta do dólar e, 45 minutos depois, houve muita conversa e pouco diagnóstico.
A metodologia da Flynance trabalha com uma linha reta de condução: o profissional define onde a reunião começa, quais informações precisa descobrir e onde pretende terminar. A página 28 da apostila representa visualmente essa ideia.
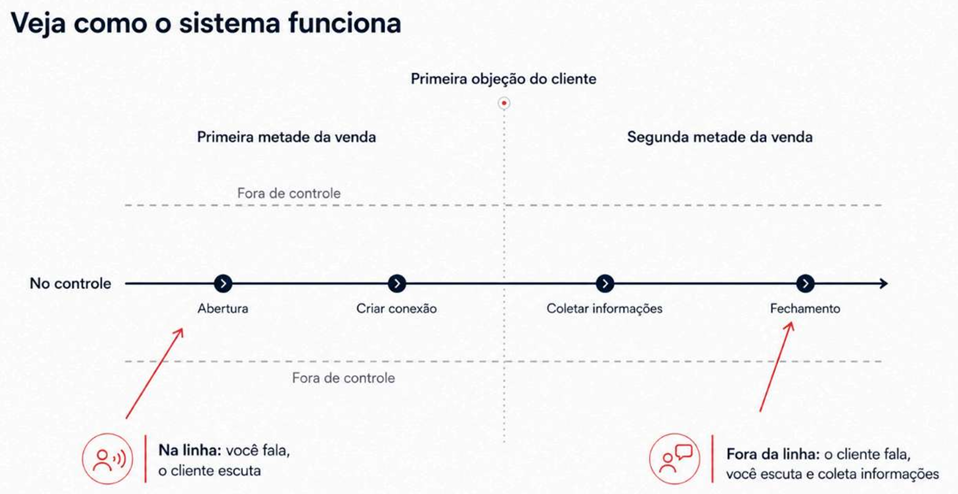
Uma abertura simples poderia ser:
“Hoje quero entender melhor seu momento, seus objetivos e as principais preocupações financeiras. Depois vou levantar algumas informações mais objetivas e, com isso, consigo organizar o diagnóstico para nossa próxima conversa.”
Em menos de um minuto o cliente já sabe:
por que está ali;
como a conversa funcionará;
o que será feito naquele encontro;
o que acontecerá depois.
Estrutura transmite segurança.
Quais são as etapas da primeira reunião financeira?
A página 19 da apostila organiza a R1 em seis etapas.
Etapa | Objetivo |
|---|---|
1. Quebra-gelo | Criar conexão e reduzir tensão |
2. Abertura | Explicar objetivo, ordem e resultado esperado |
3. Coleta qualitativa | Entender pessoa, família, contexto e motivações |
4. Apresentação do método | Explicar como o planejamento tratará os problemas identificados |
5. Coleta quantitativa | Transformar a conversa em dados |
6. Encerramento | Recapitular e definir o próximo passo |
Em uma reunião de aproximadamente 40 minutos, uma distribuição possível seria:
0–5 min: conexão e abertura
5–20 min: diagnóstico qualitativo
20–25 min: explicar brevemente o método
25–35 min: coleta quantitativa
35–40 min: recapitulativo e próximos passos
Não precisa existir um cronômetro.
A função dessa divisão é impedir dois extremos: passar 35 minutos fazendo perguntas sem criar conexão ou passar 35 minutos apresentando a empresa sem descobrir nada sobre o cliente.
O que perguntar antes de falar de dinheiro?
A parte qualitativa é onde a primeira reunião deixa de parecer um formulário bancário.
Na metodologia da Flynance, o roteiro FORD ajuda a explorar quatro dimensões:
Família
Quem depende financeiramente do cliente? É casado? Tem filhos? Existem pais dependentes? Quem participa das principais decisões?
Ocupação
De onde vem a renda? É empresário, empregado ou profissional autônomo? A renda é estável? Existe participação societária?
Rotina e recreação
Como vive? Onde estão os principais gastos? O que não gostaria de abrir mão?
Dreams — sonhos e objetivos
O que deseja construir? Aposentadoria? Imóvel? Educação dos filhos? Liberdade profissional? Sucessão?
O objetivo não é preencher caixas.
É compreender por que o dinheiro existe.
Uma pergunta como:
“Quanto você pretende investir por mês?”
gera um número.
Já:
“O que você gostaria que estivesse diferente na sua vida financeira daqui a cinco anos?”
gera contexto.
Os dois serão necessários.
Mas a ordem importa.
Como aprofundar o diagnóstico sem transformar a reunião em interrogatório?
Uma técnica útil dentro do processo é seguir uma lógica próxima ao SPIN:
Situação: o que existe hoje?
“Como você organiza suas finanças atualmente?”
Problema: o que incomoda?
“O que mais te preocupa nessa estrutura?”
Implicação: qual é o custo de não resolver?
“Se isso continuar igual pelos próximos cinco anos, o que pode acontecer?”
Necessidade: o que mudaria se o problema fosse resolvido?
“O que ficaria diferente para você se conseguíssemos organizar isso?”
A apostila utiliza essa sequência como uma forma de fazer o próprio cliente verbalizar problema e consequência.
Isso costuma produzir um diagnóstico muito melhor do que uma sequência de perguntas fechadas.
O profissional não precisa resolver cada assunto naquele momento.
Precisa descobrir onde existe algo que merece análise.
Na prática, a R1 pode identificar temas de:
organização financeira e fluxo de caixa;
proteção e seguros;
planejamento tributário;
planejamento sucessório.
Esse é um ponto importante:
a primeira reunião não existe para encontrar produtos. Existe para encontrar problemas, prioridades e decisões que precisam ser estruturadas.
Quais números mínimos deveriam sair da primeira reunião?
Não existe uma ficha idêntica para todos os clientes, mas alguns dados costumam ser fundamentais:
Dimensão | Exemplos de informações |
|---|---|
Renda | salário, pró-labore, distribuição, bônus |
Gastos | custo de vida e compromissos recorrentes |
Dívidas | saldo, parcela, prazo e custo |
Reserva | valor disponível e liquidez |
Patrimônio | imóveis, empresas, investimentos e outros ativos |
Objetivos | prazo e valor aproximado |
Aposentadoria | idade desejada e renda pretendida |
Proteção | dependentes, seguros e riscos relevantes |
Tributação | declaração, fontes de renda e questões a aprofundar |
Sucessão | estrutura familiar, patrimônio e preocupações |
O objetivo é sair da percepção:
“Acho que tenho uma situação boa.”
para algo mais estruturado:
“Minha renda é X, meu custo de vida é Y, tenho Z de liquidez e três objetivos concorrendo pelo mesmo caixa.”
É justamente nessa transformação de conversa em informação estruturada que a Flynance Planning busca reduzir o trabalho operacional do profissional.
O profissional deve apresentar sua metodologia na primeira reunião?
Sim, mas depois de ouvir o cliente.
Esse detalhe muda completamente a percepção.
Apresentar oito módulos logo nos primeiros cinco minutos pode soar como apresentação institucional.
Depois de descobrir que o cliente possui dois filhos, patrimônio concentrado, pouca liquidez e preocupação com aposentadoria, a mesma metodologia ganha contexto:
“Pelo que você me contou, não faz sentido olhar somente sua carteira. Precisamos organizar fluxo de caixa, objetivos de aposentadoria, proteção da família, tributação e sucessão. A parte de investimentos vem como consequência desse diagnóstico.”
A solução aparece como resposta ao que foi ouvido.
Não como discurso decorado.
Quais são os erros mais comuns na R1?
Erro | Consequência |
|---|---|
Começar por produto | A reunião parece uma venda |
Falar demais sobre si | Falta tempo para diagnóstico |
Fazer perguntas mecanicamente | O cliente sente que está preenchendo formulário |
Resolver tudo na hora | Aumenta risco de resposta superficial |
Ignorar objetivos pessoais | Números ficam sem contexto |
Não resumir o diagnóstico | Cliente não percebe o que foi descoberto |
Terminar sem próxima reunião | O processo perde continuidade |
Um dos erros mais perigosos é acreditar que uma boa primeira reunião é aquela em que o profissional demonstra o máximo possível de conhecimento.
Na realidade, muitas vezes ocorre o contrário.
A qualidade da R1 está mais relacionada à qualidade das perguntas do que à quantidade de respostas dadas.
Como encerrar a primeira reunião?
Nunca termine com:
“Depois nos falamos.”
O encerramento precisa transformar conversa em avanço.
Uma boa sequência possui quatro elementos:
1. Recapitular
“Pelo que conversamos, hoje os principais pontos são A, B e C.”
2. Confirmar
“Isso representa bem o que está te preocupando?”
3. Pedir o que falta
Documentos, informações patrimoniais ou dados necessários para completar a análise.
4. Agendar a R2
“Vou organizar essas informações e montar o diagnóstico. Na próxima reunião eu apresento os cenários e os próximos passos. Podemos deixar terça-feira às 15h reservada?”
A apostila é direta nesse ponto: a primeira reunião não termina com “vamos nos falando”; ela termina com o próximo passo combinado.
Conclusão
A primeira reunião de planejamento financeiro não precisa impressionar o cliente com dezenas de gráficos, produtos ou projeções.
Ela precisa gerar clareza.
Clareza para o profissional sobre quem está sentado na sua frente.
Clareza sobre renda, gastos, patrimônio, riscos e objetivos.
E clareza para o cliente sobre o que acontecerá depois.
Uma R1 bem conduzida cria três certezas:
“Ele me ouviu.”
“Existe método.”
“Sei qual é o próximo passo.”
Quando essas três coisas acontecem, a segunda reunião deixa de ser uma apresentação genérica.
Ela passa a ser a resposta para problemas que o próprio cliente ajudou a revelar.
É essa passagem — de conversa para diagnóstico e de diagnóstico para plano — que transforma uma reunião comercial em um verdadeiro processo de planejamento financeiro.


