“Consórcio não tem juros.”
Verdade.
“Então é mais barato.”
Não necessariamente.
“Financiamento cobra juros.”
Também é verdade.
“Então financiar é pior.”
Também não.
A discussão costuma terminar aí. E é justamente aí que ela começa a ficar errada.
Consórcio e financiamento não são apenas duas formas diferentes de pagar pelo mesmo imóvel. Eles produzem fluxos de caixa diferentes, em momentos diferentes e com riscos diferentes.
No financiamento, você antecipa a aquisição: recebe o imóvel agora e assume uma dívida.
No consórcio, participa de uma estrutura de autofinanciamento e precisa ser contemplado para ter acesso ao crédito. A contemplação pode ocorrer por sorteio ou lance, conforme as regras do grupo.
E existe uma terceira alternativa que quase sempre fica fora da discussão:
não fazer nenhum dos dois e acumular patrimônio para comprar depois.
Por isso, a pergunta não deveria ser:
“Consórcio ou financiamento: qual é melhor?”
A pergunta deveria ser:
“Qual estratégia produz o melhor resultado financeiro para o meu prazo, meu patrimônio e o momento em que preciso do imóvel?”
É essa conta que importa.
1. Não compare 20% com 10%
Imagine duas propostas:
Consórcio: 20% de taxa de administração.
Financiamento: 10% ao ano de juros.
Qual é mais barato?
Não sabemos.
O erro está em comparar duas porcentagens que representam coisas diferentes.
A taxa de administração é um custo da estrutura do consórcio.
Os juros são o custo do capital utilizado no financiamento.
Além disso, o dinheiro não chega ao comprador da mesma maneira.
No financiamento, o recurso é disponibilizado para a aquisição.
No consórcio, a disponibilização do crédito depende da contemplação.
Por isso, a comparação correta não é:
20% × 10%.
É:
Quanto dinheiro sai do meu bolso, quando ele sai e quando eu recebo o patrimônio?
2. “Sem juros” não significa “sem custo”
Considere uma carta de crédito hipotética de:
R$ 500.000
Suponha:
taxa de administração: 20%;
fundo de reserva: 2%.
Sem considerar reajustes e outras despesas:
R$ 500.000 × 20% = R$ 100.000
R$ 500.000 × 2% = R$ 10.000
Custo adicional:
R$ 110.000
Desembolso nominal:
R$ 610.000
Isso não prova que o consórcio é caro.
Também não prova que é barato.
Mostra apenas que:
“Não tem juros” não significa “não tem custo”.
E ainda existe uma pergunta muito mais importante:
quando os R$ 500 mil estarão disponíveis?
3. O tempo também tem preço
Imagine duas pessoas querendo um imóvel de R$ 500 mil.
Pessoa A
Financia e compra hoje.
Pessoa B
Entra em um consórcio e é contemplada daqui a dois anos.
A Pessoa A paga pelo custo do financiamento.
A Pessoa B pode pagar menos pelo crédito, mas assume o custo da espera.
Suponha que a Pessoa B precise pagar R$ 2.500 de aluguel por mês enquanto espera.
Em dois anos:
R$ 2.500 × 24 = R$ 60.000
Esse valor precisa entrar na comparação.
Agora mude o cenário.
A Pessoa B já mora em um imóvel próprio e não precisa do novo imóvel imediatamente.
O custo da espera pode ser praticamente outro.
Essa é a razão pela qual o mesmo consórcio pode fazer sentido para uma pessoa e não fazer para outra.
4. O INCC muda a matemática do consórcio
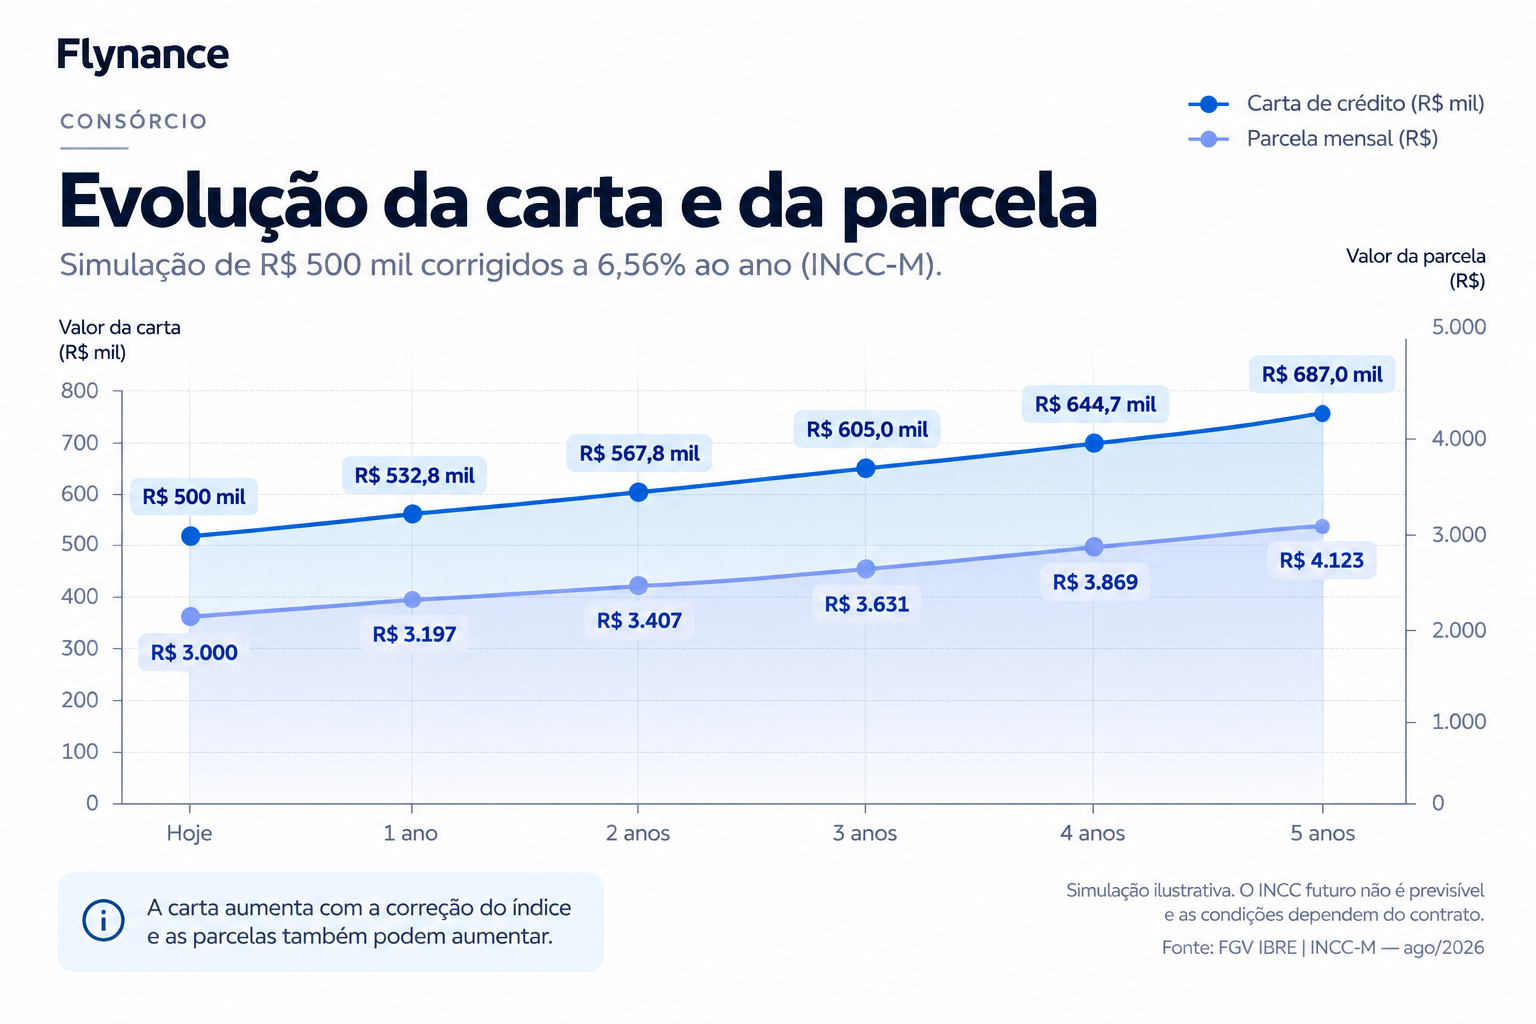
Em determinados consórcios imobiliários, o crédito e as parcelas são atualizados conforme o índice previsto no contrato. O INCC é um dos índices utilizados em determinadas estruturas.
Em agosto de 2026, o INCC-M acumulava 6,56% em 12 meses.
Vamos fazer uma simulação puramente matemática.
Carta inicial:
R$ 500.000
Supondo, apenas para demonstrar o efeito, que uma correção de 6,56% ao ano permanecesse constante:
Prazo | Carta corrigida |
|---|---|
Hoje | R$ 500.000 |
1 ano | R$ 532.800 |
3 anos | R$ 604.996 |
5 anos | R$ 686.975 |
Isso não significa que o consorciado “ganhou” R$ 187 mil.
Se o imóvel também se valorizar, a correção da carta pode simplesmente acompanhar a evolução do preço de referência.
Mas existe outro lado:
a obrigação financeira também pode crescer.
Por isso, analisar apenas a parcela inicial é olhar para uma fotografia.
O que importa é o filme inteiro.
5. Parcela reduzida: economia ou adiamento?
Imagine uma parcela integral de:
R$ 3.000
Com um redutor de 30%:
R$ 3.000 × 70% = R$ 2.100
A diferença é:
R$ 900 por mês.
Se o redutor durar 24 meses:
R$ 900 × 24 = R$ 21.600
Mas os R$ 21.600 não necessariamente representam economia definitiva.
Dependendo da estrutura contratual, o valor que deixou de ser pago será considerado posteriormente no recálculo.
Ou seja:
parcela reduzida pode ser uma ferramenta de fluxo de caixa, não uma redução definitiva do custo da operação.
Essa diferença é importante porque uma parcela de R$ 2.100 hoje não significa necessariamente uma parcela de R$ 2.100 durante todo o contrato.
6. E quando vem a contemplação?
Agora imagine que essa pessoa seja contemplada no mês 24.
Ela passa a ter acesso ao crédito.
Mas pode também ocorrer o fim do período de parcela reduzida e o consequente recálculo das parcelas restantes, conforme as regras do contrato.
O que acontece?
O redutor deixa de existir.
E os valores que foram diferidos podem ser incorporados ao cálculo das obrigações futuras.
Por isso, a pergunta correta não é:
“Qual é a parcela do consórcio?”
É:
“Qual é o fluxo de pagamentos antes e depois da contemplação?”
Essa diferença pode mudar completamente a percepção de custo.
7. O lance também precisa entrar na conta
Imagine:
Saldo devedor: R$ 400.000
Você possui:
R$ 100.000
e utiliza esse valor como lance.
Se o lance vencedor for destinado à amortização, conforme as regras do grupo:
R$ 400.000 − R$ 100.000 = R$ 300.000
Parece uma economia.
Mas existe outra pergunta:
O que esses R$ 100 mil fariam se continuassem investidos?
Esse é o custo de oportunidade.
O Banco Central estabelece que o lance vencedor seja destinado à quitação ou amortização parcial de prestações vincendas, observada a forma prevista no contrato.
Portanto:
benefício do lance
versus
custo de retirar o capital da alternativa de investimento.
O lance pode ser excelente.
Mas não é dinheiro grátis.
8. E o lance embutido?
Imagine:
Carta: R$ 500.000
Lance embutido: R$ 150.000
Você não está colocando R$ 150 mil adicionais na operação.
Está utilizando parte do próprio crédito.
Em uma simplificação:
R$ 500.000 − R$ 150.000 = R$ 350.000
O Banco Central estabelece que o lance embutido seja integralmente deduzido do crédito previsto para distribuição.
Isso pode funcionar muito bem para quem precisa de R$ 350 mil.
Mas pode ser inadequado para quem precisa dos R$ 500 mil completos para comprar o imóvel.
9. Agora vamos colocar o financiamento na mesma mesa
Imagine:
Imóvel: R$ 500.000
Entrada: R$ 200.000
Financiamento: R$ 300.000
Prazo: 20 anos.
Para entender a matemática, vamos utilizar uma hipótese didática:
10% ao ano efetivos, sem TR, seguros ou tarifas.
É uma simulação matemática não uma cotação de mercado.
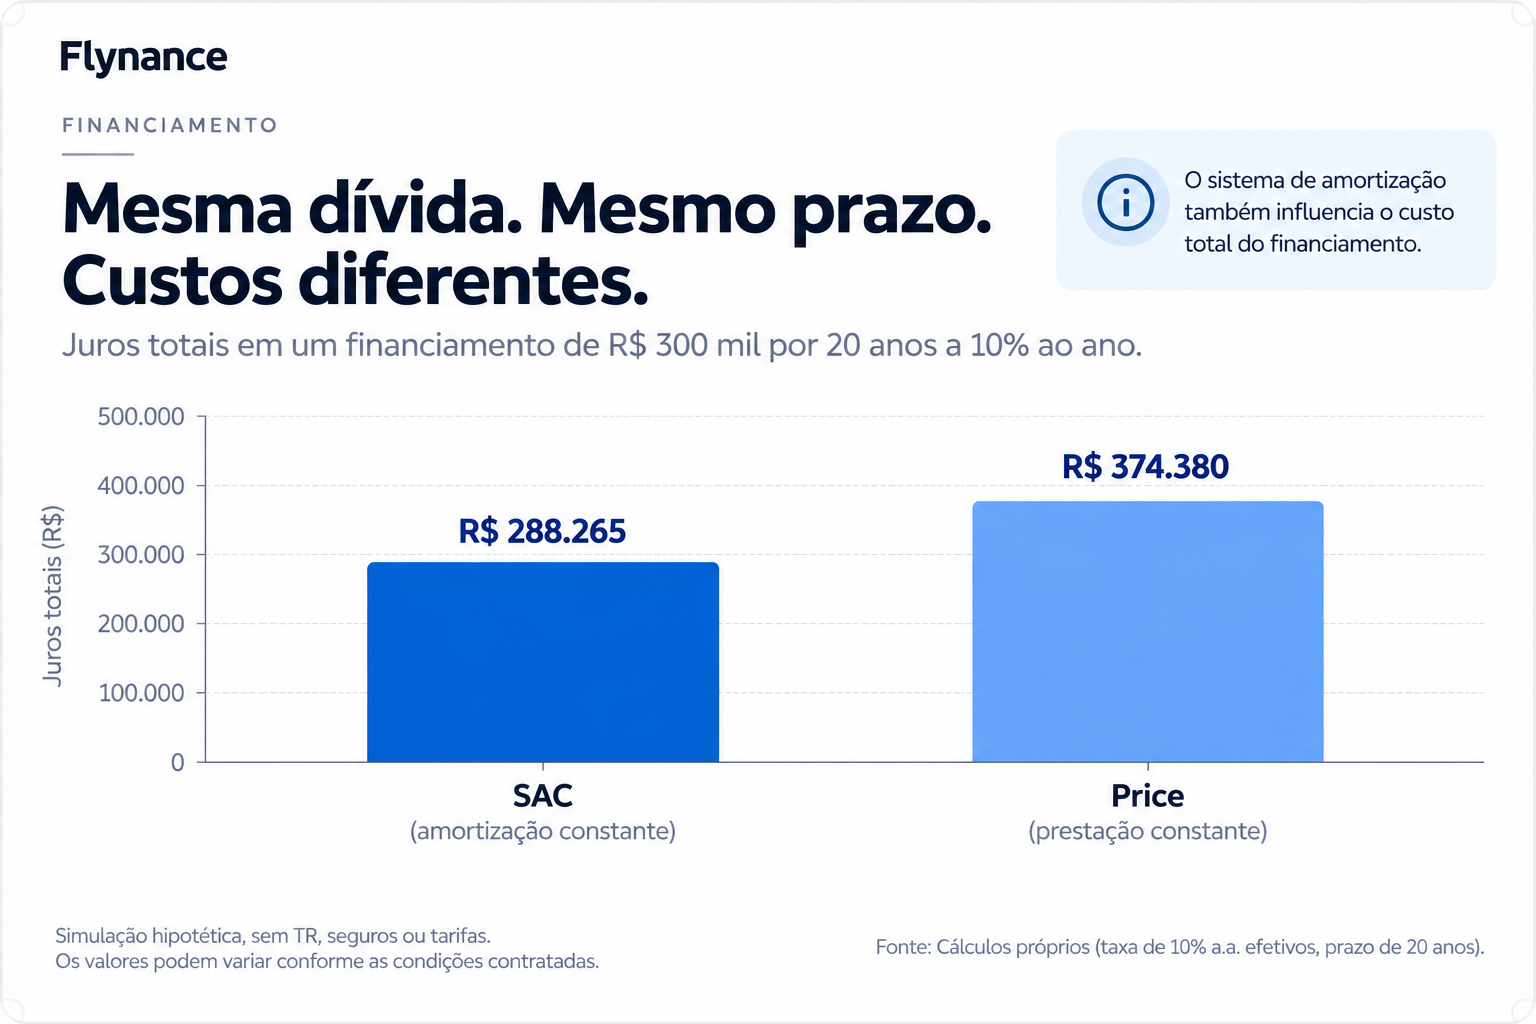
SAC
O principal é amortizado de forma constante.
R$ 300.000 ÷ 240 = R$ 1.250
de amortização mensal.
Convertendo 10% ao ano efetivos para uma taxa mensal equivalente, temos aproximadamente:
0,7974% ao mês.
No primeiro mês:
R$ 300.000 × 0,7974% ≈ R$ 2.392
Somando a amortização:
R$ 2.392 + R$ 1.250 ≈ R$ 3.642
A parcela tende a cair à medida que o saldo devedor diminui.
Na simulação:
Juros totais ≈ R$ 288.265
Price
Com as mesmas premissas:
R$ 300.000
240 meses
10% a.a. efetivos
A prestação matemática fica próxima de:
R$ 2.810
Mas o custo acumulado de juros é maior:
≈ R$ 374.380
Diferença aproximada de juros entre as duas estruturas:
≈ R$ 86.115
Mesmo valor financiado.
Mesmo prazo.
Mesma taxa.
Fluxos completamente diferentes.
10. E a TR?
Agora entra outra variável.
Em contratos imobiliários indexados à TR, o saldo devedor é atualizado pelo indexador e posteriormente amortizado. A CAIXA explica que, nas operações com TR, o saldo é atualizado mensalmente antes da amortização.
Suponha, apenas como exemplo, um saldo de:
R$ 400.000
e uma TR hipotética de:
0,169% no mês.
O efeito aproximado sobre o saldo seria:
R$ 400.000 × 0,169% = R$ 676
Isso não significa simplesmente transformar uma taxa de juros de 10% em 10,169%.
A TR é um indexador aplicado ao saldo devedor, e seu comportamento muda ao longo do tempo.
Portanto, uma simulação realista de financiamento indexado à TR precisa projetar:
saldo → atualização → amortização → novo saldo
mês a mês.
11. E o CET?
Outro erro é comparar apenas a taxa anunciada.
Um financiamento pode envolver:
juros;
indexador;
seguros;
tarifas;
outros encargos.
O Banco Central recomenda justamente observar o Custo Efetivo Total (CET), que reúne juros, tarifas, impostos e demais despesas da operação.
Portanto:
taxa de juros não é sinônimo de custo total.
12. Amortizar é sempre melhor?
Imagine que você tenha:
R$ 100 mil disponíveis.
Pode:
A — amortizar a dívida
ou
B — manter o dinheiro investido.
A comparação correta é:
custo efetivo da dívida
versus
retorno líquido esperado do patrimônio.
Mas existe ainda uma terceira variável:
liquidez.
Uma pessoa pode aceitar abrir mão de determinado retorno potencial para reduzir sua dívida.
Outra pode preferir manter uma reserva maior.
A matemática ajuda.
Mas a capacidade de suportar riscos também entra na decisão.
13. A terceira alternativa: simplesmente acumular
Agora chegamos a uma estratégia que normalmente fica esquecida.
Imagine:
Imóvel hoje: R$ 500.000
Você possui:
R$ 100.000
e consegue investir:
R$ 5.000 por mês.
Você não precisa do imóvel agora.
Então decide não financiar e não entrar em um consórcio.
Em vez disso, acumula patrimônio.
Suponha um retorno líquido hipotético de:
0,7% ao mês.
Após 60 meses:
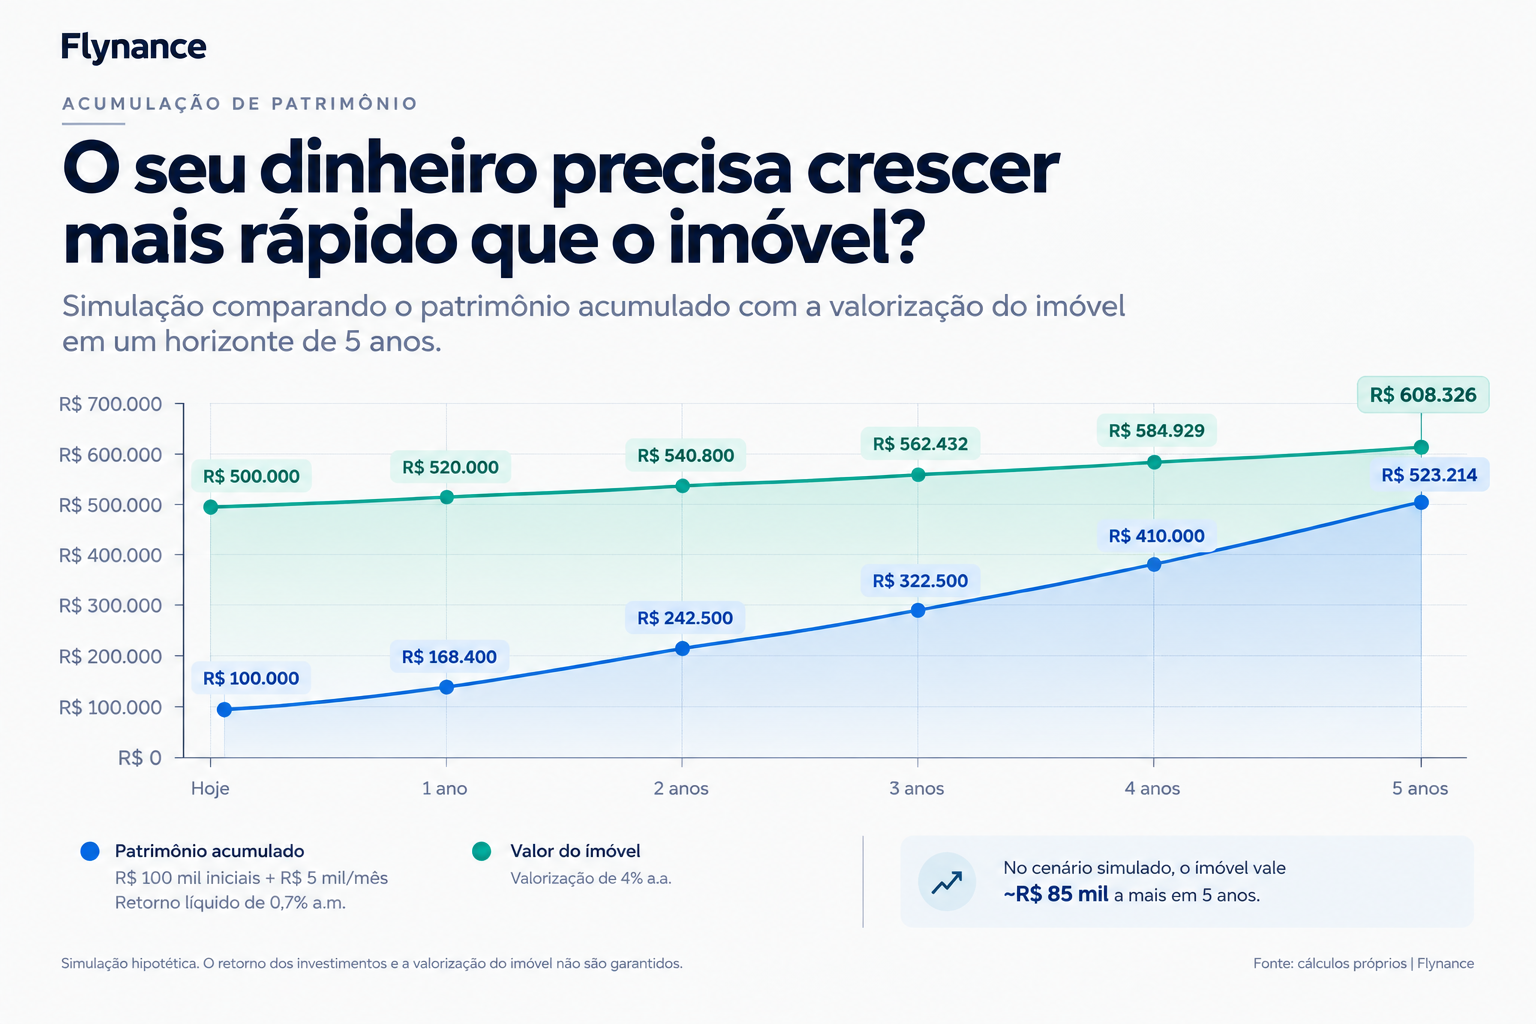
Patrimônio ≈ R$ 523.214
Mas existe um problema.
O imóvel também pode se valorizar.
14. E se o imóvel subir 4% ao ano?
Um imóvel de R$ 500 mil, valorizando 4% ao ano durante cinco anos, chegaria a:
R$ 608.326
Enquanto o patrimônio acumulado seria:
R$ 523.214
A diferença seria:
R$ 85.112
Portanto:
não pagar juros não significa automaticamente que esperar é mais barato.
Você também precisa considerar o comportamento do preço do imóvel.
15. Qual retorno faria a acumulação empatar?
Agora podemos fazer uma pergunta muito mais interessante.
Mantendo:
R$ 100 mil iniciais;
R$ 5 mil mensais;
cinco anos;
imóvel inicialmente de R$ 500 mil;
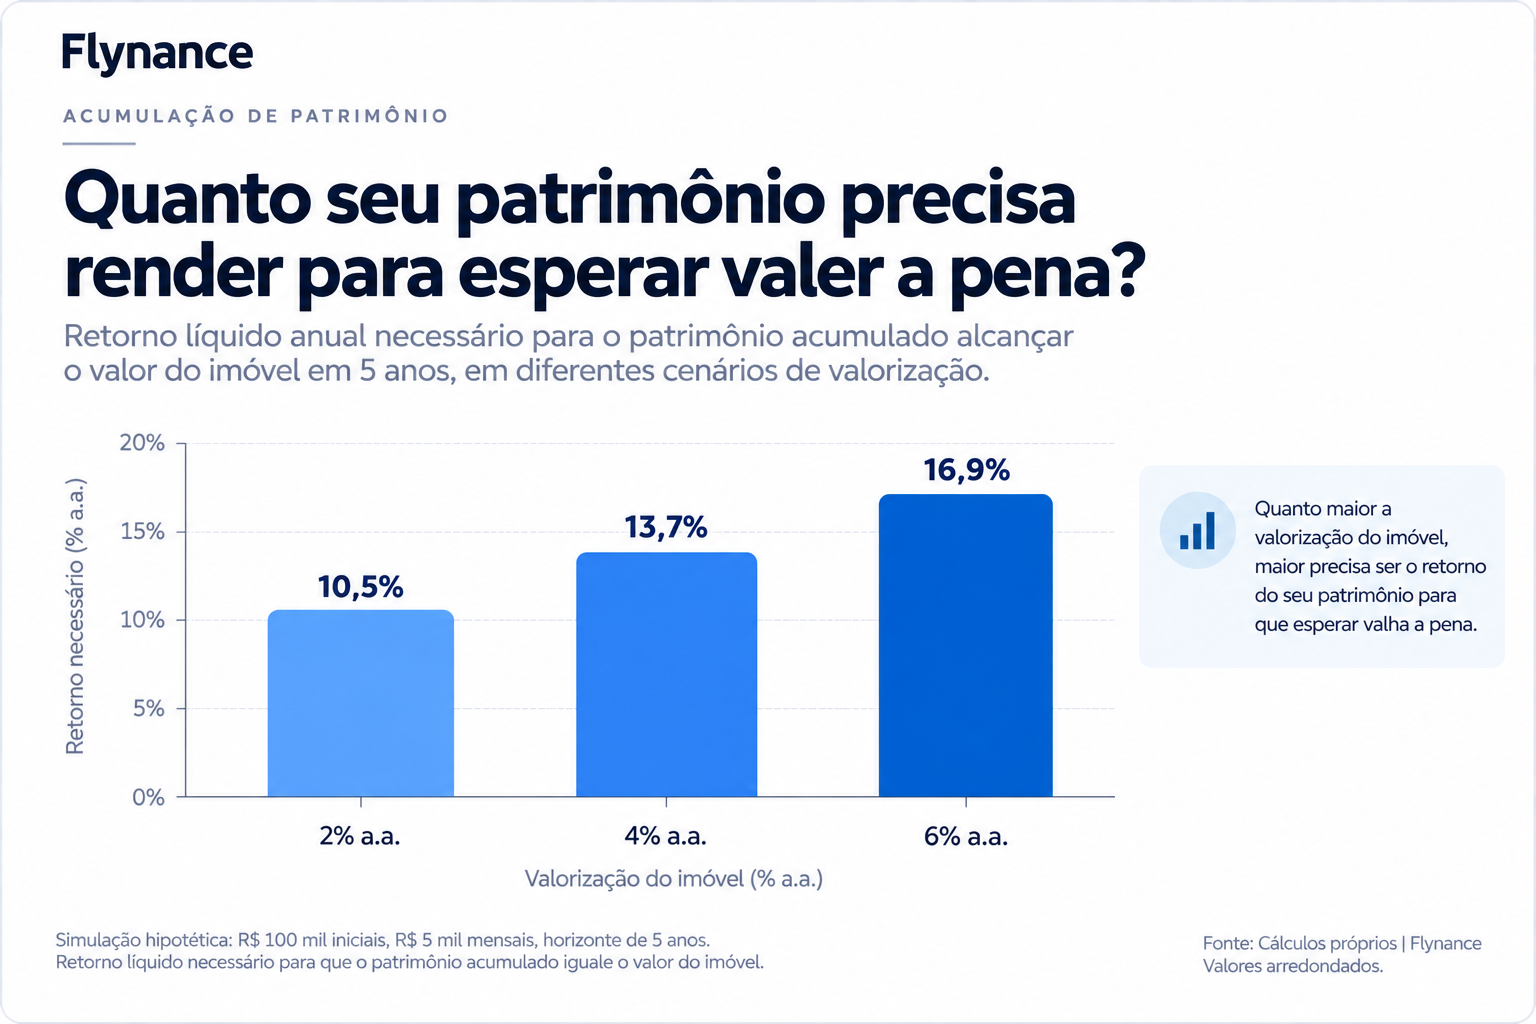
quanto o investimento precisaria render para acompanhar o imóvel?
Depende da valorização do imóvel.
Se o imóvel subir 2% ao ano
Valor futuro:
R$ 552.040
Retorno líquido necessário do patrimônio:
≈ 10,5% ao ano
Se o imóvel subir 4% ao ano
Valor futuro:
R$ 608.326
Retorno líquido necessário:
≈ 13,7% ao ano
Se o imóvel subir 6% ao ano
Valor futuro:
R$ 669.113
Retorno líquido necessário:
≈ 16,9% ao ano
16. A pressa muda tudo
Agora imagine duas pessoas.
Pessoa 1
Precisa do imóvel agora.
Pessoa 2
Pode esperar cinco anos.
Não faz sentido entregar exatamente a mesma resposta para ambas.
Para a primeira, esperar pela contemplação ou pela formação de patrimônio pode ter um custo elevado.
Para a segunda, pagar juros durante anos para antecipar uma aquisição que ainda não é necessária pode também ser irracional.
O prazo não é um detalhe da decisão.
É uma das principais variáveis.
17. E o patrimônio disponível?
Imagine alguém com:
R$ 500 mil investidos
querendo comprar um imóvel de:
R$ 500 mil.
Comprar à vista elimina a dívida.
Mas também pode deixar:
R$ 0 de liquidez.
Agora imagine outra pessoa com os mesmos R$ 500 mil, mas renda muito alta, estável e previsível.
Para ela, preservar parte do patrimônio e financiar uma parcela pode ser racional.
Portanto:
ter dinheiro não significa automaticamente que você deve comprar à vista.
Patrimônio e liquidez são coisas diferentes.
18. E quem tem dinheiro contado?
Aqui o problema muda.
Uma parcela que cabe hoje pode deixar de caber amanhã.
É preciso considerar:
reajustes;
mudanças de renda;
filhos;
despesas inesperadas;
manutenção;
seguros;
reserva financeira.
Nesse caso, talvez seja mais importante perguntar:
“Consigo atravessar um período ruim mantendo essa obrigação?”
do que:
“Qual opção custa R$ 20 mil menos ao final?”
Uma pequena vantagem matemática não compensa necessariamente uma estrutura financeira frágil.
19. Então quando cada estratégia começa a fazer sentido?
Financiamento ganha força quando:
o imóvel é necessário agora;
o custo de esperar é elevado;
a renda suporta a dívida;
existe entrada adequada;
o CET é competitivo;
existe capacidade de amortização;
preservar liquidez é importante.
Consórcio ganha força quando:
a compra é planejada;
existe flexibilidade de prazo;
a pessoa aceita a incerteza da contemplação;
os custos são compatíveis;
os reajustes foram compreendidos;
existe uma estratégia racional de lance.
Acumulação ganha força quando:
não existe urgência;
existe disciplina de poupança;
o patrimônio consegue crescer de maneira competitiva;
a valorização esperada do imóvel não supera excessivamente o crescimento do patrimônio;
a pessoa não quer assumir uma dívida ou obrigação de consórcio.
20. A comparação correta
No fim, não estamos comparando simplesmente:
juros × taxa de administração.
Estamos comparando três estratégias.
Financiamento
capital → imóvel agora → dívida → amortização
Consórcio
parcelas → contemplação → crédito → aquisição
Acumulação
capital + aportes → rendimento → aquisição futura
Cada uma possui:
custo + benefício + risco + timing.
E o timing pode ser tão importante quanto o custo.
Conclusão
Consórcio não é automaticamente melhor porque não cobra juros.
Financiamento não é automaticamente pior porque cobra juros.
E comprar à vista no futuro não é automaticamente melhor porque elimina uma dívida.
A decisão depende de uma combinação muito mais interessante:
quanto você tem + quanto consegue aportar + quando precisa do imóvel + quanto custa esperar + quanto custa o crédito + quanto seu patrimônio pode render + quanto o imóvel pode se valorizar.
O consórcio adiciona à equação variáveis como contemplação, reajuste da carta, redutor e lance.
O financiamento adiciona juros, sistema de amortização, TR quando aplicável, seguros, tarifas e CET.
E a acumulação adiciona outro risco:
o patrimônio pode não crescer no mesmo ritmo do imóvel.
Por isso, a pergunta não deveria ser:
“Consórcio ou financiamento?”
Mas:
“Qual estrutura transforma meu dinheiro de hoje no patrimônio que quero ter amanhã, dentro do prazo em que preciso dele?”
Quando essa pergunta é feita dessa forma, a discussão deixa de ser uma disputa entre modalidades.
E passa a ser uma decisão financeira.