
O mercado financeiro passou décadas ensinando as pessoas a acumular patrimônio.
Poupar. Investir. Diversificar. Aumentar aportes. Buscar melhores retornos.
Mas alguns dos mercados financeiros mais maduros do mundo estão entrando em uma fase diferente. Neles, o problema já não é apenas como acumular dinheiro, mas como transformá-lo em renda, fazê-lo durar por uma vida cada vez mais longa, reduzir perdas tributárias, transferi-lo entre gerações e utilizar tecnologia sem transformar aconselhamento financeiro em commodity.
Esses desafios ainda aparecem de maneira menos estruturada no Brasil, mas as condições que os provocaram já estão presentes por aqui.
O país está envelhecendo rapidamente. A legislação tributária está mudando. Famílias começam a discutir sucessão mais cedo. Clientes possuem acesso instantâneo a informações que antes estavam restritas aos profissionais. E a inteligência artificial reduz drasticamente o custo de analisar e organizar dados.
Olhar para mercados que estão alguns anos à frente nesse processo é uma maneira de antecipar quais problemas deverão ocupar cada vez mais espaço nas reuniões de planejamento financeiro brasileiras.
Cinco movimentos merecem atenção especial.
1. A aposentadoria deixa de ser apenas sobre acumulação
Durante grande parte da vida financeira, existe uma equação relativamente intuitiva:
renda → poupança → investimento → acumulação de patrimônio.
A aposentadoria inverte essa lógica.
O patrimônio construído durante décadas precisa começar a financiar o padrão de vida.
Surge então uma pergunta muito mais difícil:
Quanto uma pessoa pode retirar todos os meses sem correr o risco de o dinheiro terminar antes da vida?
Nos Estados Unidos, esse problema já começou a alterar estruturalmente o mercado de aposentadoria.
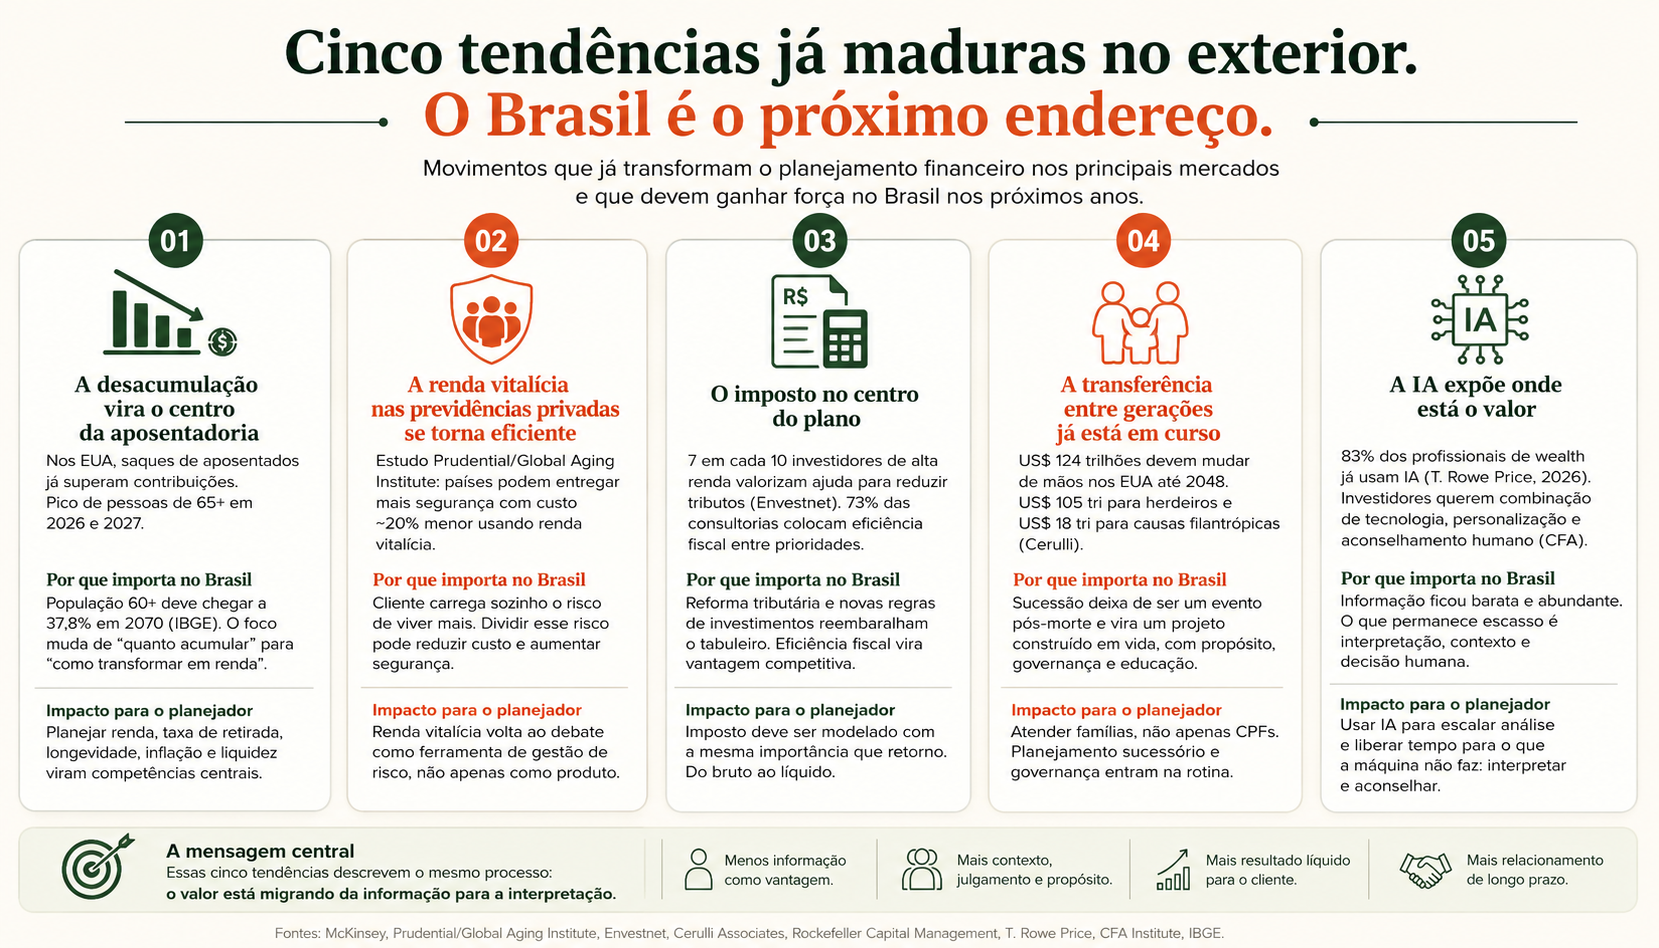
A McKinsey aponta que os planos de contribuição definida americanos, historicamente construídos para acumular patrimônio de maneira eficiente, entraram em uma fase de desacumulação: os saques dos aposentados já superam as contribuições dos participantes mais jovens. O número de americanos completando 65 anos deve atingir seu pico entre 2026 e 2027.
O sistema que passou décadas respondendo:
“Quanto preciso acumular?”
agora precisa responder:
“Como transformar esse patrimônio em renda?”
E essas são perguntas bastante diferentes.
O problema da desacumulação
Imagine duas pessoas que chegam aos 65 anos com exatamente R$ 3 milhões investidos.
A primeira falece aos 78.
A segunda vive até os 98.
O patrimônio inicial é idêntico, mas o planejamento necessário é completamente diferente.
O aposentado ainda enfrenta outras incertezas:
qual será sua longevidade;
quanto a inflação aumentará seu custo de vida;
qual será a rentabilidade futura dos investimentos;
quais gastos médicos aparecerão;
quanto deseja deixar de herança;
como reagirá emocionalmente às oscilações da carteira;
qual padrão de consumo conseguirá sustentar.
A fase de acumulação permite corrigir muitos erros aumentando aportes ou postergando objetivos.
Na aposentadoria, a margem para correção tende a diminuir.
E o Brasil?
O movimento demográfico já está contratado.
Segundo as projeções mais recentes do IBGE, a parcela da população brasileira com 60 anos ou mais passou de 8,7% em 2000 para 15,6% em 2023. Em 2070, a projeção é que esse grupo represente aproximadamente 37,8% da população brasileira.
Portanto, o planejamento de aposentadoria brasileiro precisará progressivamente deixar de ser apenas uma projeção de patrimônio futuro.
O planejador precisará discutir também:
taxa segura de retirada, fontes de renda, sequência de retornos, liquidez, longevidade e preservação patrimonial.
A pergunta deixa de ser somente:
“Quanto falta para você se aposentar?”
E passa a incluir:
“Como esse patrimônio vai pagar sua vida durante 20, 30 ou talvez 40 anos?”
Essa mudança parece pequena.
Não é.
Ela muda toda a arquitetura do planejamento de aposentadoria.
2. Renda vitalícia volta à discussão — não como produto, mas como gestão do risco de longevidade
A segunda tendência é consequência direta da primeira.
Se ninguém sabe exatamente quanto tempo viverá, cada aposentado que administra sozinho seu patrimônio precisa se proteger contra um cenário extremo:
viver muito.
Isso cria um paradoxo.
Para diminuir a chance de ficar sem dinheiro, a pessoa pode precisar consumir menos do que poderia durante a aposentadoria.
Ela possui patrimônio, mas tem medo de utilizá-lo.
A alternativa atuarial para parte desse risco existe há muito tempo: compartilhar o risco de longevidade entre muitas pessoas.
É justamente a lógica por trás das rendas vitalícias.
Uma pesquisa publicada em abril de 2026 pelo Global Aging Institute, em colaboração com a Prudential Financial, estudou sistemas previdenciários de diferentes países e concluiu que mecanismos de renda vitalícia poderiam entregar níveis semelhantes de segurança na aposentadoria com um custo aproximadamente 20% menor do que sistemas baseados exclusivamente na retirada individual de montantes acumulados.
O motivo não é uma rentabilidade extraordinária.
É diversificação de risco.
Uma pessoa isolada precisa se planejar para a possibilidade de viver até os 100 anos.
Em um grupo suficientemente grande, algumas pessoas viverão menos e outras mais. Essa distribuição permite compartilhar o chamado risco de longevidade.
Isso significa colocar todo o patrimônio em renda vitalícia?
Não.
E provavelmente essa é a forma errada de abordar o assunto.
Renda vitalícia possui contrapartidas importantes, que podem incluir menor liquidez, condições contratuais específicas, risco da contraparte, perda de flexibilidade e consequências sucessórias diferentes conforme o produto.
A tendência relevante não é:
“todo aposentado deveria comprar uma renda vitalícia.”
É outra:
o risco de longevidade passará a ser tratado explicitamente dentro do planejamento.
Uma família poderia, por exemplo, estruturar sua aposentadoria em camadas:
Camada 1 — despesas essenciais
Moradia, alimentação, saúde e outros custos que precisam ser pagos independentemente do cenário econômico.
Camada 2 — despesas discricionárias
Viagens, lazer, presentes e consumo que pode ser ajustado.
Camada 3 — patrimônio de longo prazo e legado
Recursos destinados a grandes objetivos, herdeiros ou preservação patrimonial.
Nesse contexto, diferentes fontes de renda — INSS, previdência, patrimônio financeiro, imóveis, rendas vitalícias e outros ativos — passam a desempenhar funções diferentes.
O produto deixa de ser o centro da conversa.
O risco passa a ser.
3. Rentabilidade bruta perde espaço para eficiência líquida
Imagine dois planejadores.
O primeiro consegue melhorar a rentabilidade de uma carteira em 0,5% ao ano.
O segundo identifica uma estrutura tributária que reduz permanentemente em 1% ao ano os vazamentos financeiros daquele patrimônio.
Quem criou mais valor?
Durante muito tempo, o mercado financeiro concentrou boa parte da comunicação na primeira pergunta.
Quanto rendeu?
Mercados de wealth management mais maduros estão ampliando a pergunta:
Quanto ficou para o cliente depois de impostos, custos e decisões patrimoniais?
A Envestnet destaca uma pesquisa da Cerulli segundo a qual 7 em cada 10 investidores afluentes valorizam prestadores capazes de ajudá-los a reduzir sua conta tributária. Entre consultorias voltadas ao público de alta renda, 73% apontam a minimização tributária entre os objetivos de investimento mais importantes.
O CFA Institute também coloca a maximização do patrimônio após impostos como um dos objetivos centrais da gestão patrimonial privada.
Não significa buscar estruturas artificiais apenas para pagar menos impostos.
Significa reconhecer uma realidade matemática:
imposto é uma saída de caixa e, portanto, interfere diretamente no patrimônio que chega aos objetivos do cliente.
O Brasil está entrando nesse debate no momento exato
Desde 2026, o ambiente brasileiro ganhou novas variáveis.
A Lei nº 15.270/2025 introduziu, entre outras mudanças, tributação mínima anual para determinadas pessoas físicas de alta renda e retenção de 10% sobre distribuições superiores a R$ 50 mil realizadas, no mesmo mês, por uma mesma pessoa jurídica a uma mesma pessoa física residente no Brasil, observadas as regras e exceções legais.
Paralelamente, a Reforma Tributária altera gradualmente a tributação sobre consumo, inclusive com impactos relevantes sobre estruturas patrimoniais e atividades imobiliárias.
Isso significa que planejamento tributário não deveria acontecer somente quando o contador entrega a declaração.
Ele começa a fazer parte do próprio desenho financeiro.
O que isso muda na prática?
O planejador passa a comparar:
CPF versus pessoa jurídica;
distribuição versus reinvestimento;
previdência versus investimento tradicional;
diferentes momentos de realização de ganhos;
localização dos ativos;
impacto fiscal da sucessão;
rentabilidade bruta versus rentabilidade líquida;
custo de implementação versus economia gerada.
A eficiência também precisa ser quantificada.
Em vez de dizer:
“Essa estratégia é mais eficiente tributariamente.”
o planejamento deveria conseguir mostrar:
“No cenário atual, a família desembolsa aproximadamente R$ X por ano. Nesta alternativa, considerando custos e premissas, a projeção passa para R$ Y. O custo de implementação é R$ Z e o payback estimado é de tantos anos.”
O imposto deixa de ser um assunto periférico.
Passa a integrar o retorno do planejamento.
4. Sucessão deixa de ser um evento depois da morte e vira um projeto em vida
Uma das maiores movimentações patrimoniais da história moderna já começou.
A Cerulli Associates estima que aproximadamente US$ 124 trilhões serão transferidos nos Estados Unidos até 2048.
Desse montante:
cerca de US$ 105 trilhões deverão chegar a herdeiros;
aproximadamente US$ 18 trilhões serão destinados a instituições filantrópicas;
US$ 54 trilhões devem primeiro passar entre cônjuges antes de seguir para outras gerações.
O número impressiona.
Mas a consequência mais interessante para o planejamento financeiro não está no tamanho da transferência.
Está na mudança das conversas que acontecem antes dela.
A Rockefeller Capital Management descreve uma abordagem em que patrimônio deixa de ser tratado apenas como capital financeiro e passa a ser relacionado também a propósito, valores familiares, governança, filantropia e preparação das próximas gerações.
Ou seja:
a sucessão deixa de ser apenas uma pergunta sobre quem recebe o dinheiro.
Passa a incluir:
Quem está preparado para recebê-lo?
O problema brasileiro
Por aqui, a sucessão ainda costuma começar tarde.
Muitas famílias discutem o assunto quando:
alguém adoece;
o patriarca envelhece;
ocorre um conflito;
surge um problema societário;
ou o falecimento já aconteceu.
Nesse momento, uma decisão financeira se transforma rapidamente em um problema jurídico e emocional.
O planejamento antecipado permite inverter a sequência.
Primeiro, entende-se:
como a família está estruturada;
quem são os herdeiros;
quais ativos existem;
onde falta liquidez;
quem administra empresas e imóveis;
quais pessoas dependem daquele patrimônio;
quais objetivos o titular deseja preservar.
Depois são avaliadas as ferramentas.
Podem entrar testamento, seguros, previdência, doações, estruturas societárias, acordos familiares ou outras soluções adequadas ao caso.
A ferramenta é consequência.
O próximo planejador atende uma família, não apenas um CPF
Isso também muda o relacionamento comercial.
Se toda a relação do profissional está concentrada exclusivamente no patriarca de 70 anos, existe um risco evidente: quando o patrimônio mudar de geração, a relação profissional pode mudar junto.
O planejamento multigeracional começa antes da herança.
Significa:
conhecer o cônjuge;
aproximar os filhos das discussões adequadas;
promover educação financeira;
documentar intenções;
discutir governança;
preparar sucessores;
criar espaço para conversas difíceis enquanto todos ainda podem participar.
A sucessão deixa de ser um documento.
Vira um processo.
5. A inteligência artificial torna informação barata — e revela onde está o verdadeiro valor do planejador
Por muito tempo, possuir informação era uma vantagem competitiva.
O profissional conhecia produtos que o cliente desconhecia.
Tinha acesso a relatórios que o cliente não recebia.
Sabia fazer cálculos que exigiam planilhas complexas.
Conseguia encontrar informações que levavam horas para serem pesquisadas.
A inteligência artificial está comprimindo rapidamente essa vantagem.
A T. Rowe Price reportou em 2026 que 83% dos 182 profissionais pesquisados já utilizavam inteligência artificial pelo menos mensalmente, embora 77% ainda não se considerassem usuários avançados. A instituição argumenta que a maior oportunidade está menos em automatizar pequenas tarefas e mais em redesenhar fluxos de trabalho, monitoramento e personalização.
O CFA Institute encontrou um movimento semelhante entre os clientes.
Em pesquisa com mais de 2.400 investidores afluentes e de alta renda em seis mercados, investidores mais jovens demonstraram demanda por modelos híbridos que combinem tecnologia, personalização e aconselhamento humano.
Isso cria uma mudança importante.
Informação está se tornando commodity
Perguntas como:
quanto preciso investir por mês;
quais foram meus gastos;
como está distribuído meu patrimônio;
qual investimento possui menor taxa;
quanto um patrimônio pode valer daqui a 20 anos;
qual foi o retorno de determinada carteira;
podem ser respondidas cada vez mais rapidamente por software.
Isso não significa que planejamento financeiro deixa de ter valor.
Significa que o valor muda de lugar.
A própria T. Rowe Price descreve usos de IA para organizar informações de reuniões, identificar padrões de comportamento, personalizar comunicações e preparar revisões de clientes — deixando ao profissional interpretação, contexto, ética e decisão.
A máquina pode identificar que o cliente gastou 18% mais nos últimos seis meses.
O planejador precisa descobrir por quê.
A máquina pode calcular que o patrimônio permite uma retirada mensal de determinado valor.
O planejador precisa discutir se aquela família se sente confortável em consumi-lo.
A máquina pode simular a sucessão.
O planejador participa da conversa entre pai, mãe e filhos.
A máquina pode mostrar duas estruturas tributárias.
O profissional precisa coordenar contador, advogado e cliente e transformar o diagnóstico em execução.
Esse é provavelmente o efeito mais profundo da IA sobre o planejamento financeiro.
Ela não necessariamente elimina o profissional.
Ela elimina parte do valor de simplesmente possuir informação.
As cinco tendências são, na realidade, uma só
À primeira vista, desacumulação, renda vitalícia, tributação, sucessão e inteligência artificial parecem assuntos independentes.
Não são.
Eles representam diferentes consequências de uma mesma transformação.
Durante décadas, boa parte do mercado financeiro foi construída para responder:
“Onde investir o dinheiro?”
O planejamento financeiro moderno precisa responder questões muito maiores:
Quanto posso gastar?
Como evito ficar sem dinheiro se viver muito?
Quanto do retorno realmente ficará comigo depois dos impostos?
O que acontece com minha família e meu patrimônio quando eu morrer?
Quais decisões podem ser automatizadas e quais precisam de julgamento humano?
É uma mudança de produto para problema.
De investimento para patrimônio.
De rentabilidade para resultado.
E de cliente individual para família.
O que muda para o planejador financeiro brasileiro
Se essas tendências continuarem avançando no Brasil, o profissional que deseja permanecer relevante precisará ampliar seu campo de atuação.
Não necessariamente executando sozinho cada especialidade.
Mas sendo capaz de identificar o problema, quantificá-lo e coordenar sua solução.
O planejador do futuro provavelmente precisará dominar cinco conversas:
1. Acumulação e desacumulação
Não basta dizer quanto investir. Será necessário construir estratégias de retirada e renda para aposentadoria.
2. Gestão de riscos de longevidade
O cliente precisará entender quais riscos deve carregar no próprio patrimônio e quais podem ser compartilhados ou transferidos.
3. Eficiência fiscal
Rentabilidade deverá ser analisada depois de impostos e custos, trabalhando em conjunto com contadores e advogados quando necessário.
4. Planejamento multigeracional
A relação precisará incluir sucessão, liquidez, governança e educação da próxima geração.
5. Tecnologia aplicada ao relacionamento
IA e automação deverão eliminar tarefas repetitivas para que mais tempo seja dedicado justamente ao que exige interpretação humana.
Isso muda inclusive a métrica de produtividade de um escritório.
Escalar planejamento não significa necessariamente colocar mais clientes por planejador.
Pode significar usar tecnologia para reduzir o tempo gasto organizando informações e aumentar o tempo dedicado a interpretar e tomar decisões com o cliente.
A oportunidade brasileira
O Brasil ainda possui uma característica particular.
Precisaremos resolver problemas de mercados maduros sem termos resolvido completamente problemas anteriores.
Ainda existem famílias sem reserva de emergência discutindo aposentadoria.
Investidores com patrimônio relevante sem nenhum planejamento sucessório.
Empresários com milhões de reais em ativos e pouca organização entre pessoa física e jurídica.
Aposentados com patrimônio suficiente, mas sem estratégia de desacumulação.
E clientes com cinco aplicativos de investimento diferentes sem conseguir responder quanto podem gastar por mês.
Isso significa que o avanço do planejamento financeiro brasileiro provavelmente não será linear.
Acumulação, proteção, aposentadoria, tributação, sucessão e tecnologia precisarão coexistir.
É justamente aí que está a oportunidade.
Conclusão
Talvez a principal tendência do planejamento financeiro não esteja nesta lista.
Ela está por trás das cinco.
O valor está migrando da informação para a interpretação.
Quando informações sobre investimentos eram escassas, saber mais que o cliente já era uma vantagem.
Quando dados, produtos, comparações e simulações passam a estar disponíveis em segundos, isso deixa de ser suficiente.
O cliente continuará precisando de alguém capaz de olhar para renda, patrimônio, impostos, família, riscos, longevidade e comportamento e transformar tudo isso em decisões coerentes.
A inteligência artificial pode acelerar o cálculo.
A tecnologia pode consolidar o patrimônio.
Um sistema pode projetar a aposentadoria.
Mas decidir quanto consumir sem medo de comprometer o futuro, como preparar os filhos para receber um patrimônio ou qual equilíbrio existe entre eficiência fiscal e simplicidade familiar continuará exigindo algo além de informação.
Os mercados mais maduros já estão mostrando essa mudança.
O Brasil está criando as mesmas condições.
Por isso, a pergunta não é apenas quando essas tendências chegarão.
É:
quando elas se tornarem parte da rotina do cliente brasileiro, o planejador estará preparado para entregar aquilo que a tecnologia sozinha não entrega?
Este conteúdo possui finalidade exclusivamente educacional e informativa. Dados internacionais refletem estudos realizados em mercados e contextos regulatórios distintos do brasileiro e não devem ser interpretados como previsão de que os mesmos resultados ocorrerão no Brasil. Produtos previdenciários, estratégias tributárias, sucessórias e de investimento devem ser avaliados individualmente com profissionais habilitados.


