O come-cotas não é um imposto adicional. É uma antecipação periódica do Imposto de Renda de determinados fundos. O problema é que, quando parte do imposto é retirada antes do resgate, aquele dinheiro deixa de permanecer investido e, consequentemente, deixa de participar dos juros compostos.
Em horizontes curtos, o efeito pode parecer pequeno. Em 10, 15 ou 20 anos, porém, o momento em que o imposto é pago pode alterar significativamente o patrimônio final, mesmo quando a alíquota final é a mesma.
Em resumo
O come-cotas antecipa o IR no último dia útil de maio e novembro.
Nos fundos de longo prazo sujeitos ao regime geral, a antecipação é de 15% sobre os rendimentos.
O imposto é cobrado por meio da redução da quantidade de cotas do investidor.
O problema não é apenas o imposto: é o capital que deixa de permanecer investido depois de cada antecipação.
Em nossa simulação de controle, o efeito acumulado chegou perto de R$ 794 mil em 20 anos sobre um aporte inicial de R$ 1 milhão.
Isso não significa que um investimento sem come-cotas seja automaticamente superior: retorno, risco, custos e liquidez também precisam entrar na comparação.
Dentro de um planejamento financeiro, a pergunta não deveria ser apenas “quanto esse investimento rende?”, mas também “quanto desse rendimento efetivamente continua trabalhando para o cliente ao longo do tempo?”
O que é o come-cotas e como ele funciona?
O apelido “come-cotas” surgiu porque o Imposto de Renda não é descontado por meio de um débito separado da conta.
O administrador reduz automaticamente a quantidade de cotas pertencentes ao investidor em valor equivalente ao imposto devido.
Pela regra geral atualmente vigente, a tributação periódica acontece no último dia útil dos meses de maio e novembro. Para fundos de longo prazo sujeitos ao regime geral, a alíquota periódica é de 15%; para fundos de curto prazo, 20%.
Um exemplo simples
Imagine R$ 100 mil investidos.
Depois de determinado período, o fundo passa a valer:
R$ 110 mil.
O ganho foi:
R$ 10 mil.
Em uma cobrança periódica de 15%:
R$ 10.000 × 15% = R$ 1.500
Depois do come-cotas, o patrimônio econômico do investidor passa, simplificadamente, para:
R$ 108.500.
Se não houvesse tributação naquele momento, os R$ 110 mil continuariam integralmente investidos.
A diferença inicial é de apenas R$ 1.500.
O problema aparece quando isso se repete durante anos.
Por que o come-cotas interfere nos juros compostos?
Juros compostos significam que os rendimentos também passam a gerar novos rendimentos.
Se R$ 1 de imposto deixa a carteira hoje, não perdemos apenas aquele R$ 1.
Perdemos também todo o rendimento que esse R$ 1 poderia produzir até o momento em que o imposto realmente precisaria ser pago.
Essa é a essência do diferimento fiscal.
Quanto mais tarde o imposto é pago, mais tempo o capital permanece trabalhando.
Não significa deixar de pagar imposto.
Significa mudar quando ele sai do patrimônio.
É justamente por isso que a tributação precisa fazer parte do planejamento tributário, principalmente em objetivos de longo prazo.
Quanto o come-cotas pode representar em 20 anos?
Para demonstrar o efeito, utilizamos o Simulador de Imposto no Tempo, desenvolvido por Cleiton Puton Menin, no Stop Loss Club. A própria ferramenta foi construída para comparar o efeito do diferimento fiscal e dos custos de administração entre diferentes estruturas.
Os parâmetros globais utilizados foram:
Parâmetro | Premissa |
|---|---|
Aporte inicial | R$ 1.000.000 |
CDI hipotético | 9,58% a.a. |
Prazo | 20 anos |
Rentabilidade do fundo | 110% do CDI |
Taxa de administração | 0,50% a.a. |
Come-cotas | Semestral |
Alíquota periódica | 15% |
É importante destacar que 9,58% de CDI não representa uma previsão para os próximos 20 anos. Trata-se apenas de uma premissa constante utilizada para que seja possível observar matematicamente o efeito da tributação.
Qual foi o resultado do fundo com come-cotas?
Na configuração utilizada no simulador, o fundo apresentou após 20 anos:
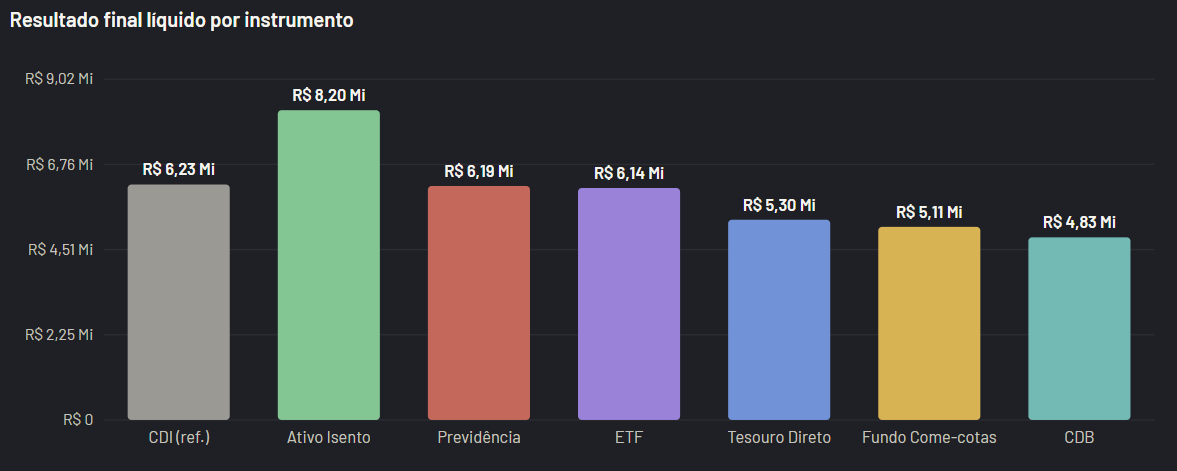
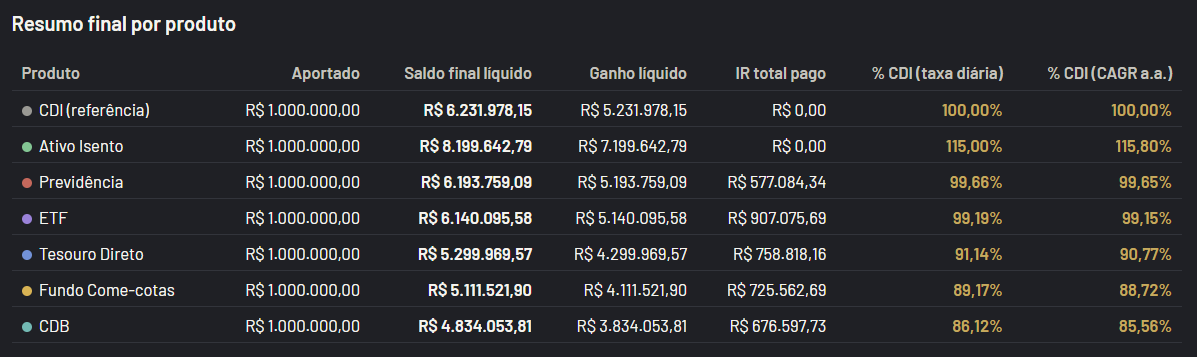
Patrimônio líquido final: R$ 5.111.521,90
Imposto de Renda pago: R$ 725.562,69
Custo de administração acumulado: R$ 252.955,85
O aspecto mais interessante, entretanto, não é apenas o total de imposto.
É quando ele foi retirado.
No gráfico de IR acumulado, o fundo sujeito ao come-cotas apresenta uma verdadeira escada: a cada período, uma nova parcela do imposto deixa a carteira.
A tributação acontecendo ao longo do caminho
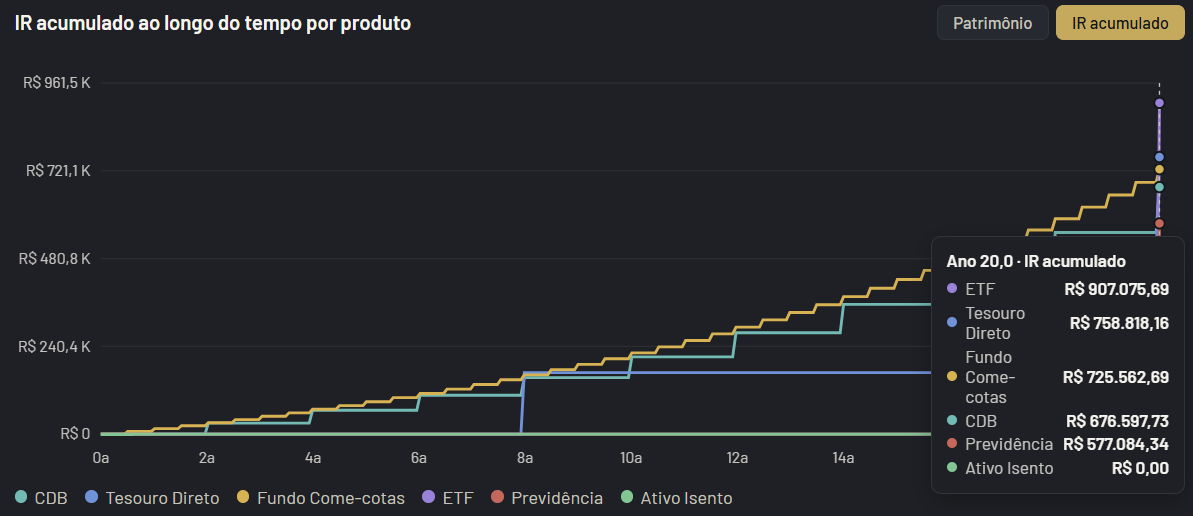
Fonte: Simulador de Imposto no Tempo, desenvolvido por Cleiton Puton Menin — Stop Loss Club. Os instrumentos exibidos possuem premissas diferentes e não devem ser interpretados como ranking de investimentos.
Essa imagem talvez seja a melhor maneira de entender o problema.
Enquanto algumas estruturas postergam a tributação, o fundo com come-cotas entrega parte do imposto durante a própria fase de acumulação.
Quanto desse impacto vem realmente do come-cotas?
Aqui precisamos tomar um cuidado metodológico importante.
Na simulação original, o fundo com come-cotas foi configurado com:
110% do CDI + 0,50% de taxa de administração.
Já o ETF utilizado no simulador estava configurado com:
110% do CDI + 0,30% de taxa de administração.
Portanto, comparar diretamente os R$ 5,11 milhões do fundo com os R$ 6,14 milhões do ETF e dizer que R$ 1,03 milhão foi perdido por causa do come-cotas seria incorreto.
Existem duas diferenças:
momento da tributação;
taxa de administração.
Para isolar o primeiro efeito, fizemos um controle matemático mantendo:
mesmo aporte;
mesmo prazo;
mesmo CDI;
mesmo retorno de 110% do CDI;
mesma taxa de administração de 0,50%.
A única mudança é:
Cenário A — IR de 15% antecipado semestralmente.
Cenário B — IR de 15% somente ao final.
O resultado aproximado fica:
Cenário | Patrimônio líquido após 20 anos |
|---|---|
Com come-cotas | R$ 5,11 milhões |
IR somente na saída | R$ 5,91 milhões |
Diferença | ≈ R$ 794 mil |
Isso significa aproximadamente 15,5% a mais de patrimônio final no cenário em que o imposto permaneceu diferido, mantendo as demais premissas equivalentes.
O objetivo da simulação não é representar um produto específico disponível ao investidor.
É demonstrar o efeito matemático do momento da tributação.
Como é possível pagar mais imposto e terminar com mais dinheiro?
Existe um resultado contraintuitivo nessa conta.
No cenário com come-cotas, o imposto acumulado da simulação ficou próximo de:
R$ 726 mil.
No cenário sem antecipações, o imposto pago somente no final seria maior, próximo de:
R$ 866 mil.
Então como o patrimônio final pode ser maior?
Porque o segundo cenário ganhou mais dinheiro antes de pagar o imposto.
O capital que teria sido retirado semestralmente continuou investido, gerando retorno durante muitos anos. Como o lucro final ficou maior, o imposto nominal sobre esse lucro também ficou maior.
Esse é um ponto importante:
pagar menos imposto em reais não significa necessariamente obter maior eficiência.
É preciso observar quanto restou líquido para o investidor.
Todos os fundos possuem come-cotas?
Não.
A Lei nº 14.754/2023 reorganizou a tributação dos fundos de investimento e manteve o regime periódico como regra geral para determinadas estruturas, mas existem exceções e regimes próprios.
Fundos de ações que atendam aos requisitos legais e determinados FIP, FIDC e ETFs enquadrados nas condições da lei podem ficar fora da tributação periódica. ETFs de renda fixa possuem tratamento tributário específico.
Por isso, simplesmente perguntar:
“É um fundo?”
não é suficiente.
É necessário entender qual é a classificação tributária daquela estrutura.
O come-cotas torna um fundo necessariamente ruim?
Não.
Essa talvez seja a ressalva mais importante deste artigo.
Um investimento não deve ser analisado exclusivamente pela tributação.
Um fundo sujeito ao come-cotas pode apresentar características diferentes em:
estratégia;
risco;
liquidez;
diversificação;
volatilidade;
qualidade da gestão;
taxa de administração;
retorno bruto.
Imagine dois investimentos:
Investimento A: possui come-cotas, mas produz retorno bruto maior.
Investimento B: não possui come-cotas, mas apresenta retorno menor.
Dependendo da diferença, A ainda pode entregar mais patrimônio líquido.
Por isso, dentro da página educacional de investimentos, a comparação deve considerar conjuntamente:
risco + retorno + liquidez + custos + tributação + prazo.
O erro é olhar apenas uma dessas variáveis.
O que o planejador deveria mostrar ao cliente?
Esse tipo de análise fica muito mais útil quando transformamos percentual em dinheiro.
Dizer:
“Esse investimento tem come-cotas.”
explica a regra.
Mostrar:
“Mantendo estas premissas por 20 anos, a antecipação tributária representa aproximadamente R$ 794 mil de diferença no patrimônio final.”
explica a consequência.
No curso de planejamento financeiro da Flynance, essa é uma lógica importante: transformar características técnicas em impacto financeiro compreensível para o cliente.
Uma comparação bem construída pode apresentar:
Informação | O que mostrar |
|---|---|
Retorno bruto | Premissa comparável |
Custo | Taxas em % e R$ |
Tributação | Alíquota e momento de cobrança |
Patrimônio final | Resultado líquido |
IR pago | Valor acumulado |
Prazo | Horizonte utilizado |
A tributação deixa de ser uma nota de rodapé e passa a fazer parte do resultado líquido do planejamento.
Conclusão
O come-cotas ganhou um nome quase caricato, mas seu efeito financeiro é bastante sério.
Ele não cria um imposto adicional.
O que faz é antecipar um imposto que, em determinadas estruturas, poderia permanecer diferido.
E antecipar imposto significa retirar capital do processo de capitalização.
Na simulação utilizada neste artigo, um aporte de R$ 1 milhão mantido por 20 anos, com 110% do CDI e taxa de administração de 0,50%, terminou próximo de R$ 5,11 milhões quando sujeito à antecipação semestral de 15%.
Mantidas as mesmas premissas e alterando apenas o momento do imposto para o final, o resultado seria próximo de R$ 5,91 milhões.
Quase R$ 794 mil de diferença.
Isso não transforma automaticamente uma estrutura em boa ou ruim.
Mas demonstra uma regra importante do planejamento financeiro de longo prazo:
não importa apenas quanto imposto será pago. Importa também quando ele será pago.
Porque, quando o horizonte é longo, até o imposto que ainda não saiu da carteira pode continuar produzindo juros compostos.