
O debate entre fee-based e commission-based no Brasil não deveria começar pela pergunta “qual modelo é melhor?”. A pergunta mais importante é: quanto o cliente paga, direta e indiretamente, para manter toda a sua estrutura de investimentos — e qual serviço recebe em troca?
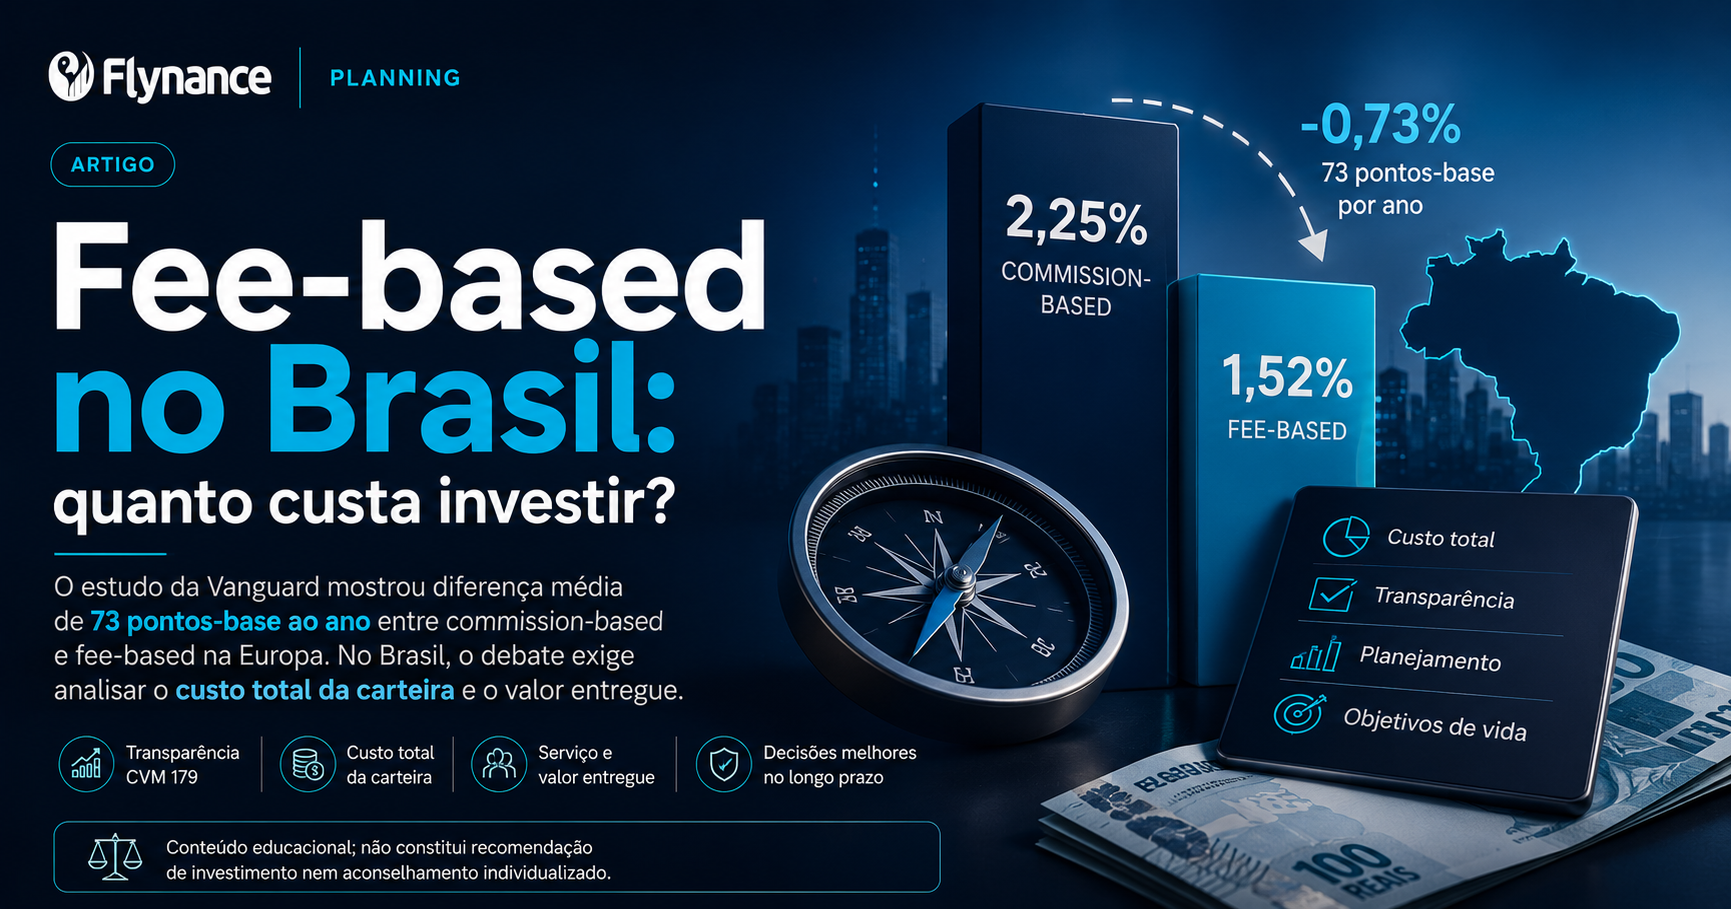
Um estudo da Vanguard com mais de 1.000 profissionais na Alemanha, Itália e Reino Unido encontrou custo total médio de 2,25% ao ano no modelo baseado em comissões, contra 1,52% no fee-based. Os dados não representam o mercado brasileiro, mas mostram como uma diferença aparentemente pequena de custos pode produzir um efeito relevante no longo prazo.
Em resumo
O estudo da Vanguard encontrou diferença média de 73 pontos-base por ano entre commission-based e fee-based na amostra europeia.
Esses percentuais não podem ser transportados diretamente para o Brasil.
Desde novembro de 2024, a CVM exige maior transparência sobre comissões, rebates, spreads e outras remunerações.
O custo correto para comparar é o custo total da carteira, e não apenas a taxa paga ao profissional.
Fee-based não é automaticamente mais barato para todos os investidores.
Quando a remuneração fica explícita, o profissional precisa demonstrar valor além da seleção de produtos: aposentadoria, proteção, sucessão, tributação e acompanhamento passam a ganhar importância.
O que o estudo da Vanguard realmente descobriu?
A Vanguard e a CoreData analisaram profissionais que atendiam cerca de 200 mil investidores em três importantes mercados europeus.
Na média da amostra:
Modelo | Custo total médio anual |
|---|---|
Commission-based | 2,25% |
Híbrido | 2,06% |
Fee-based | 1,52% |
A diferença entre os extremos foi de:
2,25% – 1,52% = 0,73% ao ano
ou:
73 pontos-base por ano.
O estudo também encontrou diferenças grandes entre países. Na Alemanha, por exemplo, o modelo baseado em comissão chegou a um custo médio de 2,64% ao ano, enquanto o fee-based ficou em 1,16%. Já no Reino Unido, onde a competição de preços é maior, os modelos apresentaram custos muito mais próximos.
Isso já mostra o primeiro cuidado necessário:
não existe um “custo universal” do fee-based ou do commission-based.
Produto, mercado, estrutura de remuneração e concorrência mudam completamente a conta.
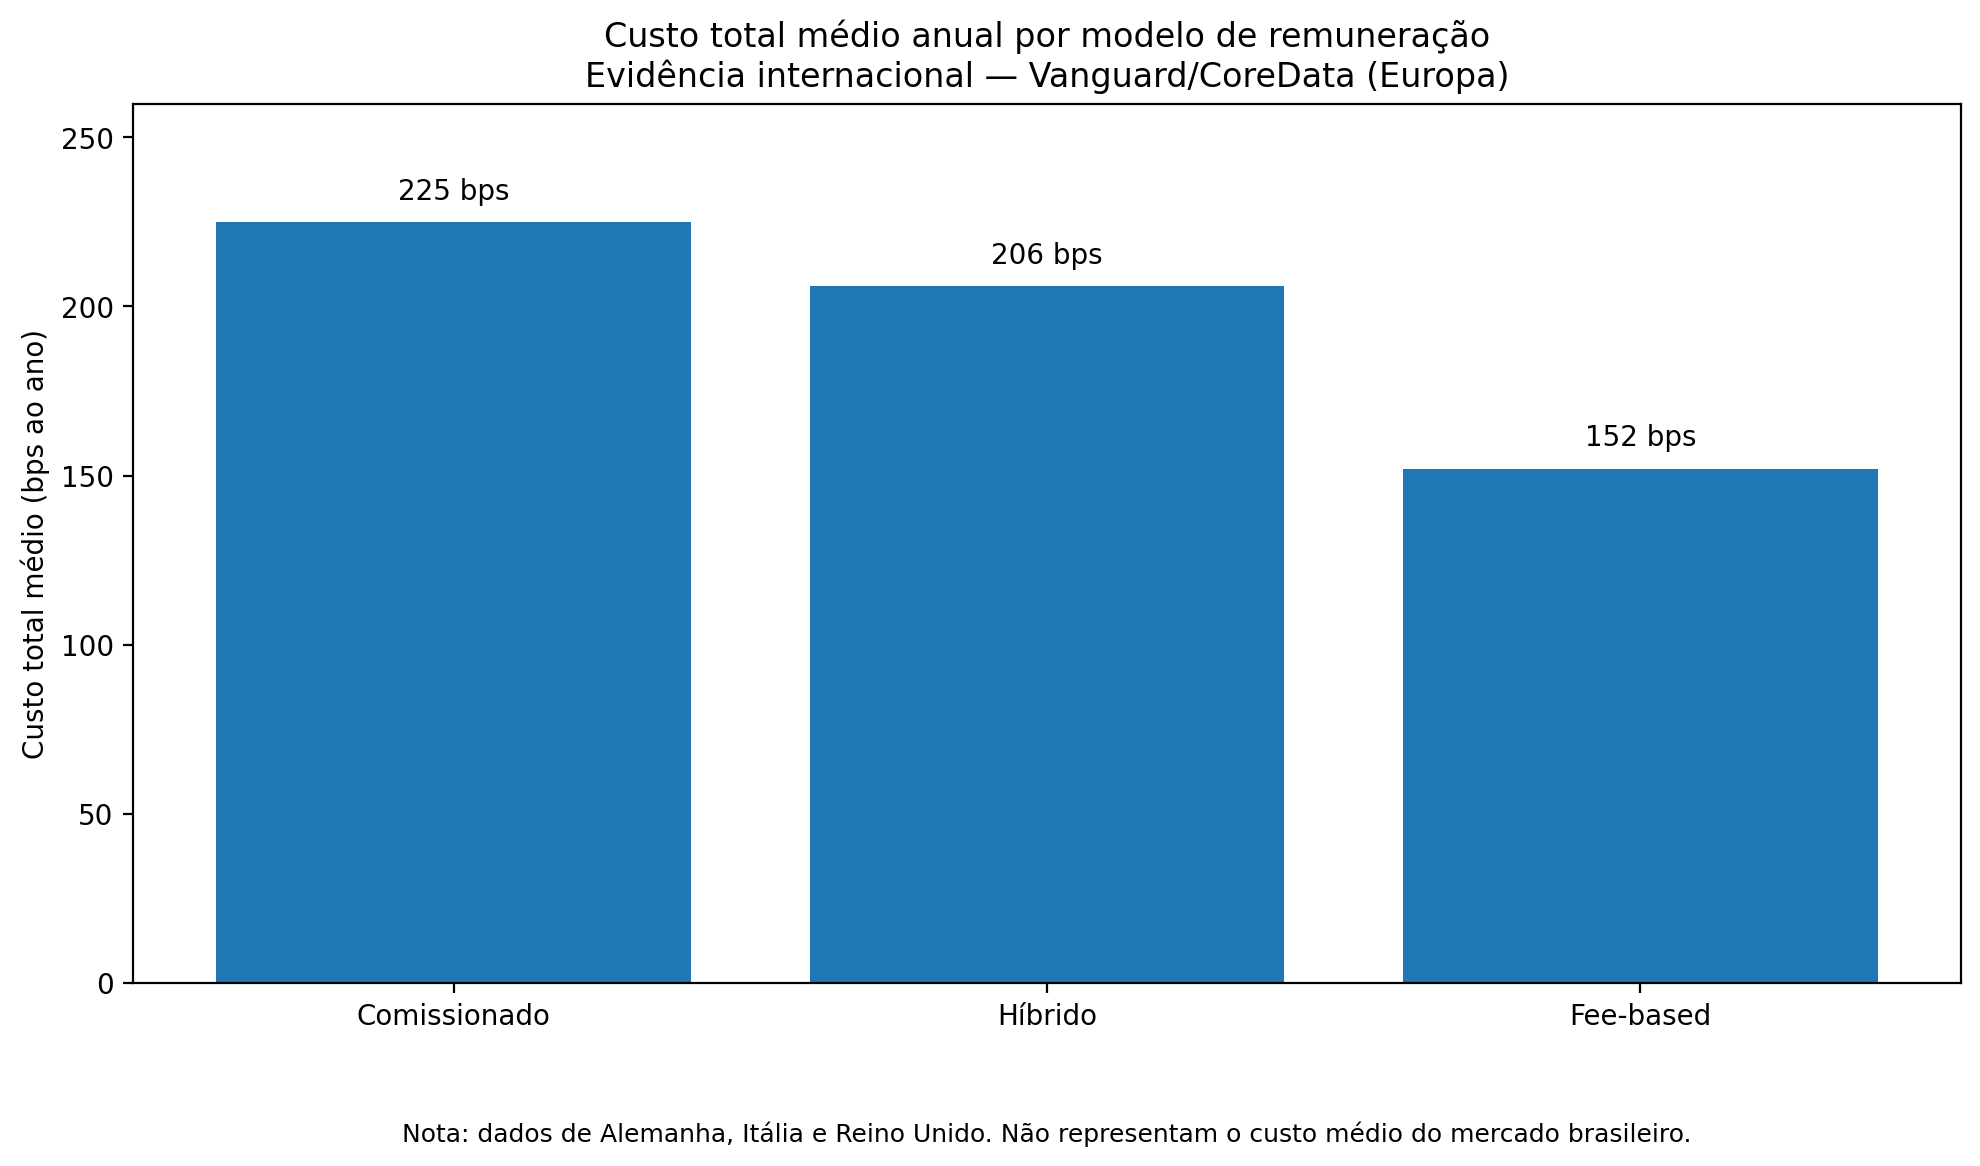
Ver gráfico: custo médio por modelo de remuneração
Importante: o gráfico representa Alemanha, Itália e Reino Unido. Não é uma estimativa do custo médio brasileiro.
O que significa “custo total de investir” no Brasil?
Esse talvez seja o conceito mais importante do estudo para trazer ao Brasil.
Quando o cliente pergunta:
“Quanto estou pagando?”
olhar apenas para a taxa do profissional é insuficiente.
A carteira pode possuir várias camadas de custo.
Custo dos produtos
Podem entrar:
taxa de administração;
taxa de gestão;
taxa de performance;
custos internos dos veículos.
Custo de distribuição e intermediação
Podem existir:
remuneração direta;
comissões;
rebates;
spreads.
Custos operacionais
Dependendo da operação:
corretagem;
câmbio;
custos de entrada e saída;
tributos aplicáveis.
Portanto:
custo do profissional ≠ custo total da carteira.
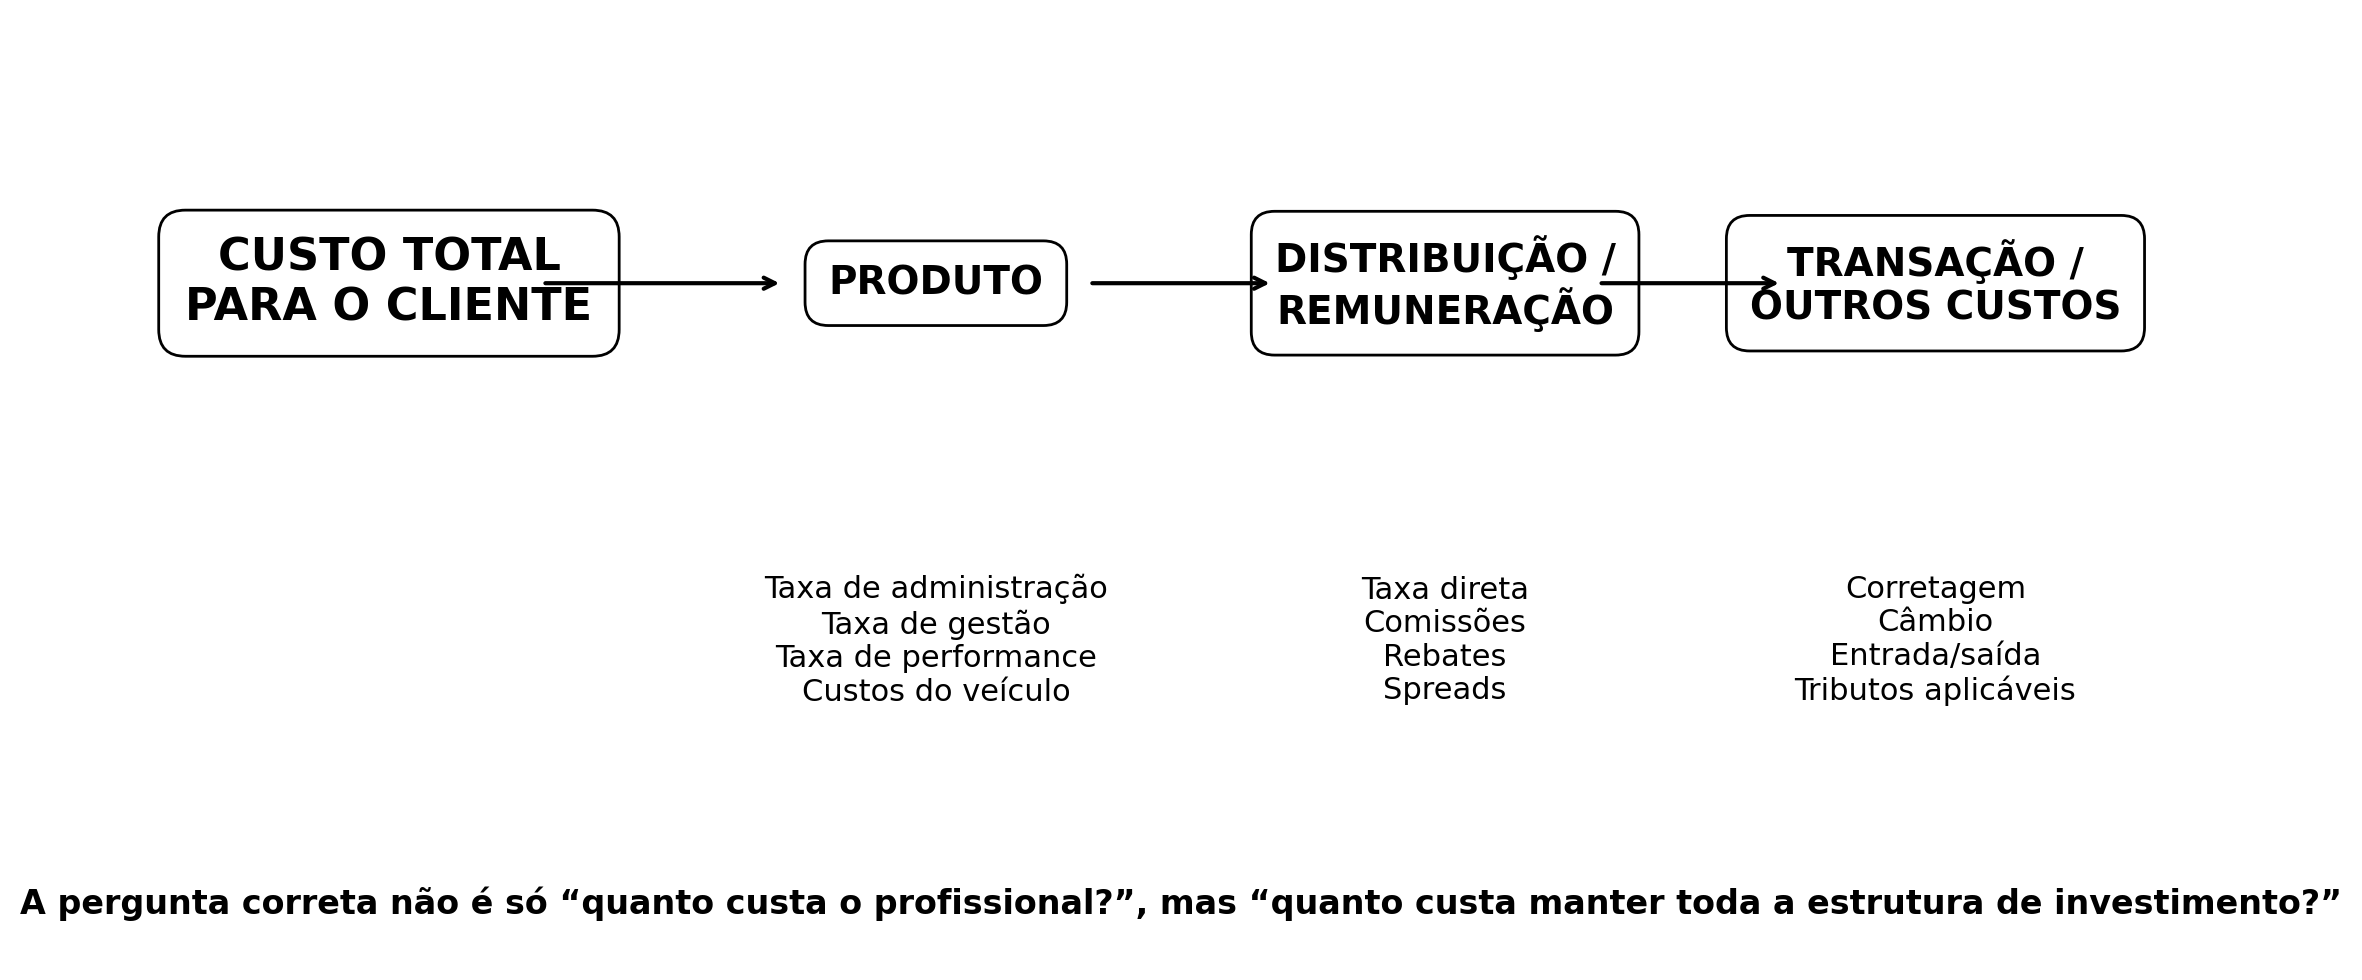
Ver diagrama: as camadas do custo total de investir
Essa visão é semelhante à adotada pela Vanguard, que divide o custo total principalmente entre custos do produto e custos de distribuição.
No Brasil, essa discussão ganhou uma dimensão nova com a Resolução CVM nº 179.
O que a CVM 179 mudou para o investidor brasileiro?
Desde 1º de novembro de 2024, passaram a valer dispositivos da Resolução CVM 179 que ampliaram significativamente a transparência das remunerações na intermediação de valores mobiliários.
A norma exige que o intermediário informe ao cliente valores ou percentuais da remuneração no momento da decisão e envie um extrato trimestral com a remuneração recebida em função dos investimentos realizados.
O escopo é amplo.
Segundo interpretação da própria CVM, entram na transparência:
taxas, rebates e spreads, entre outras formas diretas e indiretas de remuneração.
A Resolução CVM 178 também reforçou a obrigação de transparência sobre estrutura remuneratória e potenciais conflitos de interesse na atividade do assessor de investimento.
Esse movimento muda a qualidade da conversa.
O cliente consegue perguntar:
“Quanto minha estrutura efetivamente me custou no último ano?”
E o profissional precisa ser capaz de responder.
73 pontos-base realmente fazem diferença?
No curto prazo, 0,73% parece pouco.
R$ 1 milhão multiplicado por 0,73% representa:
R$ 7.300 por ano.
Mas investimentos funcionam com juros compostos.
Fizemos um exercício matemático usando exatamente a diferença encontrada pela Vanguard, mas agora em reais.
Considere:
patrimônio inicial: R$ 1 milhão;
retorno bruto hipotético: 8% ao ano;
prazo: 30 anos;
sem aportes ou retiradas.
Aplicando apenas os custos:
Estrutura com custo de 2,25% a.a.
Retorno líquido simplificado:
5,75% a.a.
Patrimônio após 30 anos:
R$ 5,35 milhões
Estrutura com custo de 1,52% a.a.
Retorno líquido simplificado:
6,48% a.a.
Patrimônio após 30 anos:
R$ 6,58 milhões
Diferença:
aproximadamente R$ 1,23 milhão.
O patrimônio final seria cerca de 23% maior no cenário de menor custo.
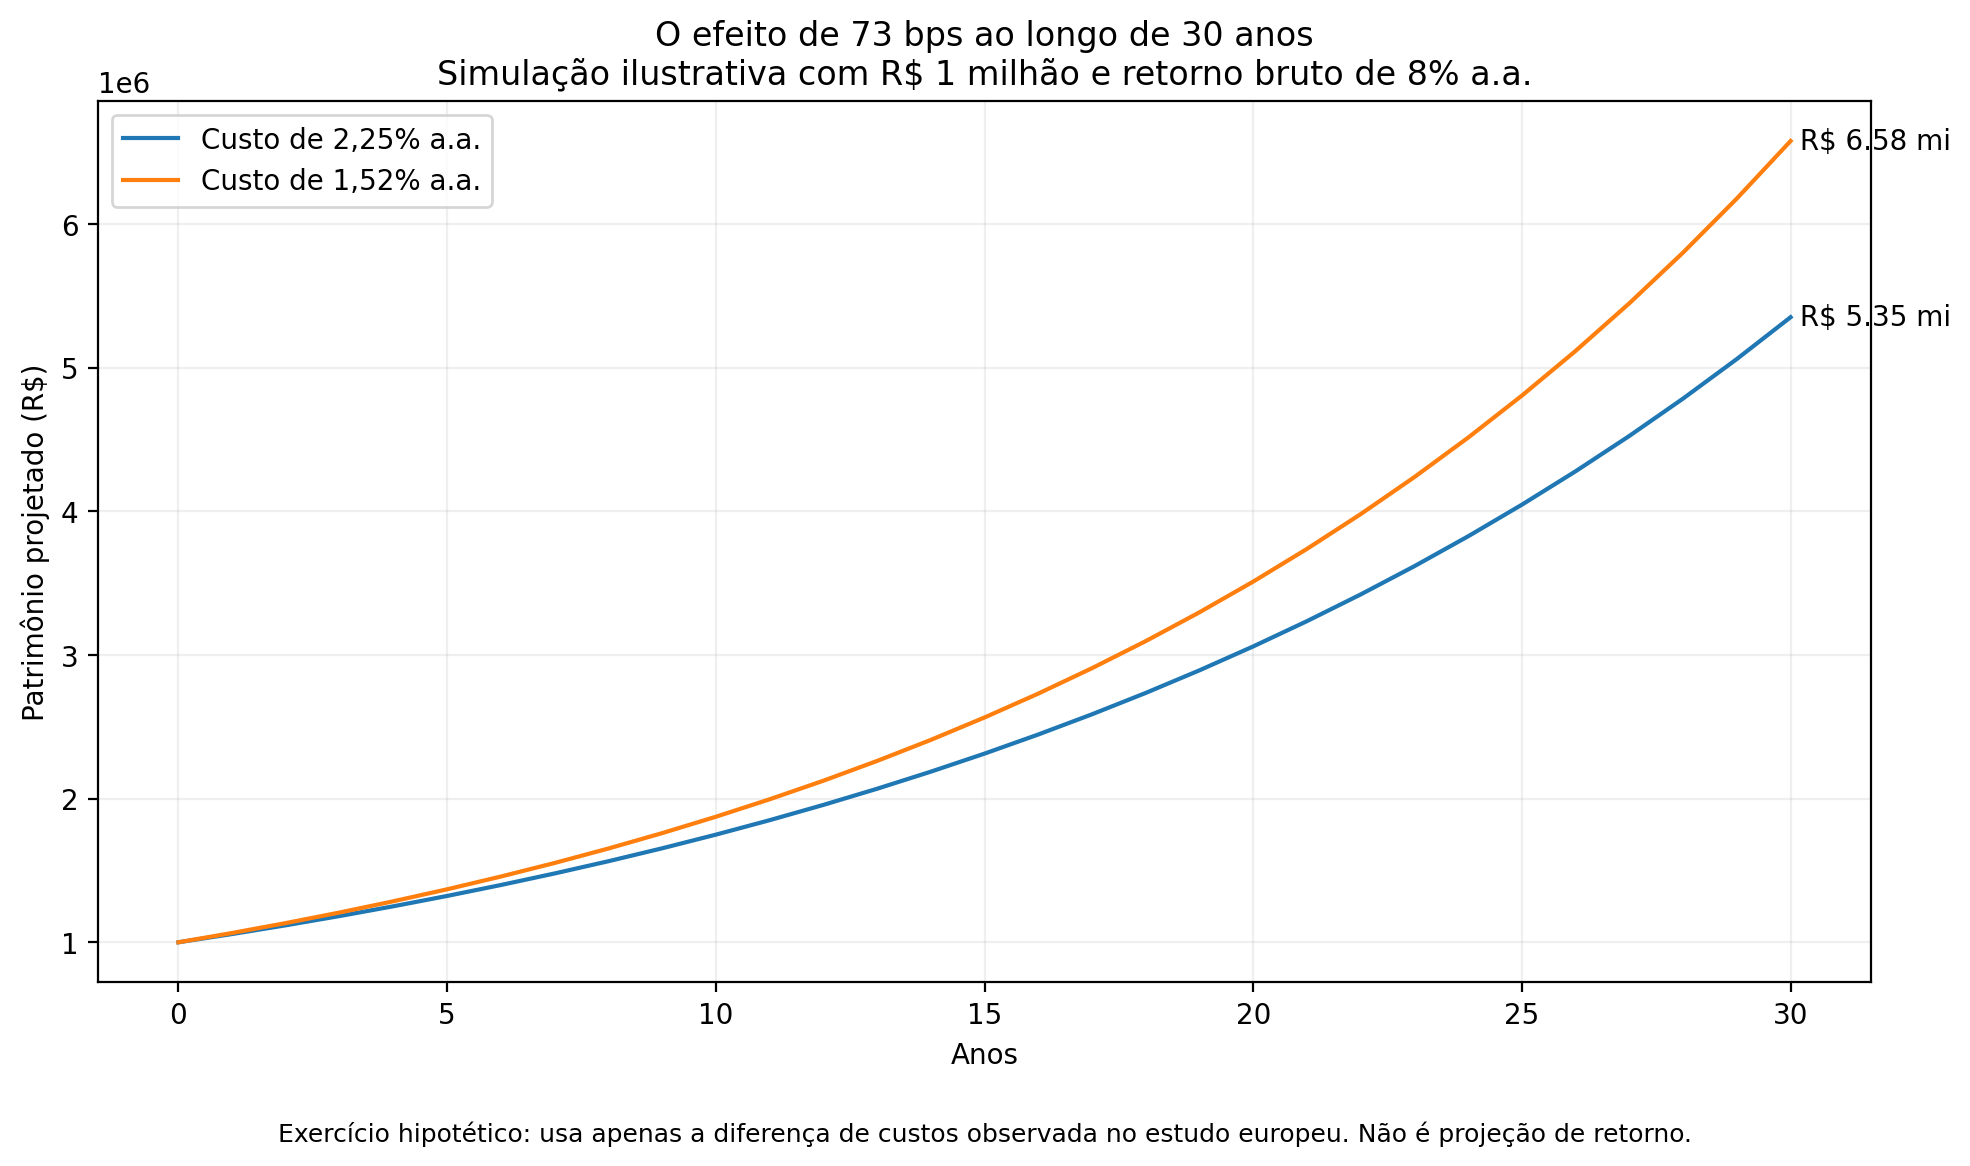
Ver gráfico: diferença de custos ao longo de 30 anos
Essa simulação é apenas didática. Ela utiliza os custos observados na Europa para demonstrar matematicamente o efeito da capitalização. Não significa que o investidor brasileiro pague 2,25% ou 1,52%.
Curiosamente, a própria Vanguard chegou a resultado semelhante em sua simulação europeia: depois de 30 anos, o patrimônio no cenário fee-based ficou aproximadamente 23% acima do commission-based.
Fee-based é sempre mais barato?
Não.
Essa conclusão seria justamente uma interpretação errada do estudo.
O custo depende de:
patrimônio;
composição da carteira;
produtos utilizados;
movimentações;
fee contratado;
comissões existentes;
rebates ou devoluções;
spreads;
frequência de operações;
escopo do serviço.
Imagine dois investidores.
Cliente A — R$ 100 mil
Possui uma carteira simples, quase não movimenta e utiliza produtos com baixa remuneração de distribuição.
Uma cobrança percentual explícita pode tornar o fee-based mais caro.
Cliente B — R$ 5 milhões
Possui fundos, crédito, renda fixa, previdência e diversas movimentações.
Uma estrutura com múltiplas remunerações embutidas pode acabar custando mais do que uma taxa previamente negociada.
É por isso que a análise deveria ser feita em reais e pontos-base, e não por preferência ideológica por um modelo.
Uma pesquisa acadêmica brasileira publicada em 2026 chegou justamente a resultados diferentes conforme o tamanho da carteira: em suas simulações, o commission-based apresentou menor custo para patrimônios pequenos, enquanto o fee-based ganhou eficiência em faixas patrimoniais maiores. O resultado depende, porém, das premissas utilizadas e não deve ser interpretado como uma regra geral para todo investidor.
A principal mudança pode não estar no custo
Existe outra conclusão do estudo da Vanguard que, para o planejador brasileiro, talvez seja mais importante do que os 73 bps.
Nos mercados analisados, os profissionais que trabalhavam em um ambiente predominantemente fee-based ofereciam um serviço mais amplo.
No Reino Unido, por exemplo:
75% dos profissionais pesquisados diziam trabalhar com aposentadoria.
Na Alemanha:
15%.
Na Itália:
17%.
A diferença sugere uma mudança no próprio modelo de negócio.
Quando a receita depende principalmente da distribuição de produtos, existe um incentivo econômico para que boa parte da relação gire em torno da carteira.
Quando o cliente passa a pagar explicitamente pelo relacionamento, aparece uma pergunta desconfortável:
“O que exatamente estou recebendo por essa taxa?”
E “escolher investimentos” pode deixar de ser uma resposta suficiente.
O fee-based pode acelerar a migração de produto para planejamento?
Essa é a discussão que considero mais interessante para o mercado brasileiro.
Se o cliente começa a enxergar claramente:
“Estou pagando 0,8% ao ano pelo serviço”
ele passa naturalmente a avaliar o que recebeu em troca.
Nesse cenário, o profissional precisa demonstrar entregáveis.
Não apenas:
“sua carteira rendeu X%”.
Mas também:
sua aposentadoria está projetada;
seu padrão de vida foi analisado;
existe uma estratégia de proteção;
os riscos familiares foram mapeados;
a sucessão foi organizada;
oportunidades tributárias foram identificadas;
objetivos estão sendo acompanhados;
decisões tomadas nas reuniões foram executadas.
Ou seja:
a remuneração deixa de estar escondida dentro do produto e o valor precisa aparecer no planejamento.
Isso conversa diretamente com outra conclusão da Vanguard: no ambiente fee-based britânico, o serviço pesquisado era mais diversificado e menos concentrado exclusivamente na carteira.
Como o planejador pode mostrar esse valor ao cliente?
A resposta não deveria ser aumentar a quantidade de relatórios.
É transformar planejamento em algo mensurável.
Considere uma reunião anual.
Em vez de apresentar somente:
“Sua carteira rendeu 108% do CDI.”
o profissional pode apresentar:
Patrimônio
R$ 3,8 milhões → R$ 4,25 milhões
Aposentadoria
Probabilidade e trajetória dos objetivos atualizadas.
Proteção
Necessidade estimada:
R$ 1,8 milhão
Cobertura existente:
R$ 1,1 milhão
Gap:
R$ 700 mil
Sucessão
Liquidez estimada necessária versus liquidez disponível.
Eficiência tributária
Economias ou oportunidades efetivamente identificadas e quantificadas.
Objetivos
O que avançou, o que está atrasado e o que mudou.
Esse tipo de entrega altera completamente a percepção sobre uma taxa.
O cliente deixa de pagar apenas por acesso a investimentos.
Passa a pagar por um processo organizado de tomada de decisão financeira.
Onde a Flynance Planning entra nessa transformação?
O fee-based cria um desafio interessante para os escritórios:
se a cobrança é explícita, a entrega também precisa ser.
É exatamente aí que uma plataforma de planejamento passa a ser infraestrutura comercial, e não apenas operacional.
Na Flynance Planning, a ideia é transformar diferentes dimensões da vida financeira do cliente em entregáveis visíveis:
Patrimônio → Futuro → Proteção → Sucessão → Fiscal → Objetivos.
Em vez de o valor do profissional ficar escondido em dezenas de conversas, planilhas e PDFs, o planejamento passa a mostrar de forma estruturada:
onde o cliente está;
para onde pretende ir;
quais riscos existem;
quais decisões foram tomadas;
qual impacto financeiro essas decisões podem produzir.
Essa é uma mudança importante.
No commission-based, o produto ajuda a remunerar o relacionamento.
No fee-based, o relacionamento precisa justificar a remuneração.
E quanto mais transparente ficar a indústria, mais importante será conseguir demonstrar essa diferença.
Como comparar commission-based e fee-based com um cliente?
Uma análise prática pode começar com cinco números.
Pergunta | O que levantar |
Quanto o cliente paga diretamente? | Fee, mensalidade ou taxa contratada |
Quanto existe de remuneração indireta? | Comissões, rebates, spreads |
Quanto custam os produtos? | Administração, gestão e performance |
Quanto custa movimentar a carteira? | Câmbio, corretagem e outros custos |
O que o cliente recebe? | Escopo de acompanhamento e planejamento |
Depois transforme tudo em:
Custo anual em reais
Exemplo:
R$ 37.500
Custo anual em bps
Para R$ 5 milhões:
75 bps
Custo acumulado
Projete o impacto em:
5, 10 e 20 anos.
Somente então compare as alternativas.
Conclusão
O estudo da Vanguard não prova que o investidor brasileiro deveria abandonar o commission-based e migrar para fee-based.
Ele mostra algo mais importante:
custos pequenos, quando recorrentes, tornam-se grandes no longo prazo.
E a discussão brasileira está amadurecendo justamente no momento em que esses custos ficam mais visíveis.
Com a CVM 179, o investidor passa a receber mais informações sobre como os participantes da distribuição são remunerados. A consequência natural é começar a comparar não apenas produtos, mas modelos de relacionamento.
Isso pode acelerar uma transformação já observada em mercados mais maduros.
O profissional deixa de ser valorizado apenas pela capacidade de encontrar um produto.
Passa a ser cobrado por sua capacidade de organizar aposentadoria, patrimônio, proteção, tributação, sucessão e objetivos dentro de um plano coerente.
É por isso que a discussão entre fee-based e commission-based talvez não seja apenas sobre como o profissional é remunerado.
É sobre o que ele precisa entregar para justificar sua remuneração.
E essa é uma mudança muito maior.


