
ETF (Exchange Traded Fund) é um fundo negociado em bolsa, o qual segue determinado índice de referência. Na prática, um ETF pode transformar uma carteira com dezenas ou centenas de ativos subjacentes em poucas posições, otimizando o portfólio, mitigando custos e até mesmo tributos.
Por que ETFs simplificam a carteira?
Organização
O índice que o ETF segue à risca estabelece previamente critérios de composição e rebalanceamento, enquanto o fundo executa essa metodologia.
Imagine que você quer seguir o índice Dividendos (IDIV) da B3, que contém as 51 empresas que mais distribuem dividendos no país. Ao invés de comprar 51 ativos e ficar de olho todo mês para novas movimentações e novidades, basta comprar cotas de um único ETF que contenha e administre essa cesta inteira de ativos.
O mesmo serve para o índice S&P500, dos Estados Unidos, que contém as 500 maiores empresas da bolsa americana. Já pensou controlar uma carteira com quinhentos ativos diferentes, e mudá-la quatro vezes por ano? Um ETF resolve esse problema com uma só posição.
Essa característica também facilita o acompanhamento dentro de um processo de organização financeira: menos posições podem significar menos controles, menos decisões operacionais, e uma leitura mais clara da exposição da carteira.
Estrutura | Carteira individual | ETF |
|---|---|---|
Número de posições | Pode ser elevado | Uma cota |
Rebalanceamento | Feito pelo investidor | Pelo fundo, conforme o índice |
Acompanhamento | Ativo por ativo | Um único ETF e seu índice |
Diversificação | Manual | Incorporada à metodologia |
Custos | Depende da quantidade e volume das operações | Taxa de administração + custos de negociação |
Risco | Depende da carteira | Depende do índice e da estrutura do ETF |
A lógica faz parte de um princípio mais amplo de investimentos: diversificação não significa simplesmente possuir muitos ativos, mas compreender quais riscos estão efetivamente presentes dentro da carteira.
A simplificação, porém, não elimina riscos. Se o índice possuir concentração excessiva em determinados setores, empresas ou fatores de risco, o ETF carregará essa mesma característica.
Mais juros compostos e otimização de tributos
Além disso, em algumas estruturas, principalmente nos ETFs de renda fixa, também existe uma característica tributária importante: o imposto pode ficar diferido até a venda das cotas, permitindo que uma parcela maior do capital permaneça investida por mais tempo, gerando juros compostos adicionais.
Nos ETFs de renda fixa, a legislação estabelece alíquotas de Imposto de Renda relacionadas ao prazo médio de repactuação da carteira do fundo, e não simplesmente ao período durante o qual cada investidor manteve sua cota.
Portanto, para o caso de ETFs de Renda Fixa enquadrados na Lei nº 13.043/2014, se a carteira do ETF dispõe de prazo de repactuação médio superior a 720 dias, seu imposto de renda é enquadrado na faixa dos 15% - independente do prazo em que o investidor permaneceu no ativo.
Pelas regras da Lei em questão, as faixas são atualmente:
Prazo médio de repactuação | IR |
|---|---|
Até 180 dias | 25% |
De 181 a 720 dias | 20% |
Acima de 720 dias | 15% |
Atenção na pegadinha: o prazo médio de repactuação não é necessariamente o mesmo que prazo médio de vencimento da carteira. A metodologia considera quando o risco de taxa de juros dos ativos é efetivamente repactuado e também leva em conta derivativos que alterem a exposição da carteira.
ETFs não dispõem de come-cotas
A Lei nº 14.754/2023 determina tributação periódica no último dia útil de maio e novembro para fundos submetidos ao regime geral.
Como regra, a antecipação ocorre à alíquota de 15% nos fundos de longo prazo e 20% nos fundos classificados como curto prazo, com eventual complementação nos demais eventos tributáveis.
Esse mecanismo ficou conhecido como come-cotas, porque o imposto é recolhido por meio da redução da quantidade de cotas pertencentes ao investidor. Por isso, ao comparar estruturas, olhar apenas a rentabilidade bruta ou a taxa de administração pode esconder diferenças relevantes.
Ou seja: mesmo quando a tributação final parece semelhante, antecipar impostos ao longo do caminho reduz o capital disponível para continuar se capitalizando.
ETFs não passam por isso, e no longo prazo, a diferença é grande.
E por que adiar o imposto pode fazer diferença?
Porque dinheiro usado para pagar imposto antecipado deixa de permanecer investido. Os ETFs não seguem a mesma dinâmica de antecipação semestral de IR aplicada a diversos fundos tradicionais de renda fixa (come-cotas).
Esses fundos dispõem de legislação específica, a qual prevê que a tributação só ocorre em eventos como alienação ou resgate. Isso cria aquilo que chamamos de diferimento tributário: o imposto não desaparece, mas seu pagamento pode ocorrer mais adiante.
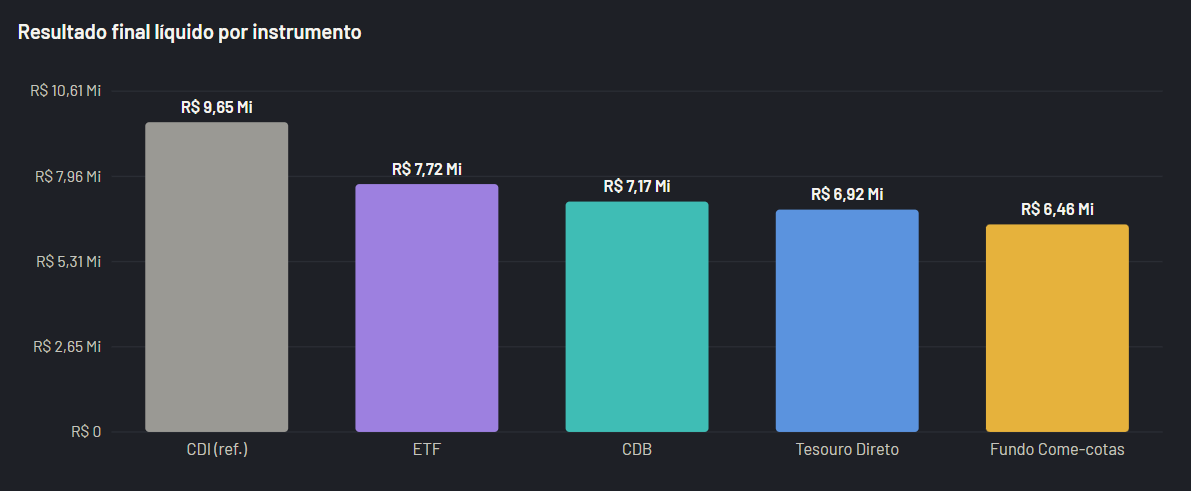
Fonte: Simulador de Imposto no Tempo, desenvolvido por Cleiton Puton Menin, do Stop Loss Club.
A simulação foi feita considerando o investimento de R$1.000.000,00 em cada veículo, no horizonte de vinte anos, ao CDI de 12,00% ao ano. "ETFs" e "Fundo Come-Cotas" contam com a mesma taxa de administração, de 0,4% ao ano. Todas as aplicações consideram um imposto de renda de 15% sob o lucro, e o mesmo rendimento, de 100% CDI neste período.
Perceba que o ETF, que posterga o imposto para o resgate, acumula mais capital ao longo do tempo. Isso ocorre pois uma parcela maior do capital permanece submetida aos juros compostos, diferente do que ocorre nos fundos tradicionais e nos títulos tributados com vencimentos recorrentes (como CDBs e Tesouro Direto).
Não se trata de “não pagar imposto”. Trata-se de quando o imposto é pago. Esse detalhe pode ser relevante principalmente em horizontes longos.
Mas atenção! Isso não significa que todo ETF seja automaticamente mais adequado ou tributariamente superior. Para quem estrutura investimentos dentro de um planejamento financeiro, o ponto principal não é encontrar um produto “vencedor”, mas entender qual função cada instrumento exerce dentro dos objetivos do cliente.
Índice replicado, custos, liquidez, concentração, aderência ao índice e regras tributárias precisam ser avaliados antes da decisão.
ETFs estão crescendo no Brasil?
Sim — e de maneira acelerada.
Dados divulgados pela B3 em setembro de 2026 mostram que, em agosto, o mercado brasileiro alcançou 929 mil investidores em ETFs, aumento de 39% em 12 meses.
O patrimônio da indústria chegou a R$ 142 bilhões, enquanto a quantidade de ETFs locais listados atingiu 219 produtos, crescimento de 55% em um ano. A B3 também registrava 312 BDRs de ETFs globais naquele momento.
O crescimento da oferta amplia as possibilidades de exposição, mas também aumenta a responsabilidade de entender exatamente o que cada índice representa.
Mais opções não tornam a análise menos importante.
Como avaliar um ETF antes de investir?
A pergunta não deveria ser simplesmente “qual ETF rendeu mais?”.
Antes de qualquer decisão, existem pelo menos seis pontos que merecem análise.
1. Qual índice o ETF acompanha?
O índice determina a estratégia.
É preciso entender quais ativos entram, quais ficam de fora, como são ponderados e com qual frequência ocorre o rebalanceamento.
Dois ETFs classificados genericamente dentro da mesma classe podem carregar exposições bastante diferentes.
2. Existe concentração excessiva?
Diversificação pelo número de ativos não significa necessariamente diversificação de riscos.
Um índice pode possuir dezenas de posições e, ainda assim, concentrar parcela significativa do patrimônio em poucas empresas, setores, emissores ou fatores econômicos.
3. Quanto custa manter o ETF?
A taxa de administração importa, principalmente no longo prazo, mas não deve ser analisada isoladamente.
Custos de negociação, spreads e despesas internas também podem afetar o resultado.
4. O ETF acompanha bem o índice?
Uma das métricas relevantes é o tracking error, ou erro de aderência.
Ele mede o quanto o comportamento do fundo se afasta do índice que deveria acompanhar. Um ETF com taxa nominalmente baixa pode não ser tão eficiente se apresentar desvios recorrentes relevantes.
5. Existe liquidez adequada?
Liquidez representa a facilidade de comprar ou vender cotas sem causar impacto excessivo no preço.
Além do volume negociado, vale observar o spread entre as melhores ofertas de compra e venda e a presença de mecanismos de formação de mercado.
A própria B3 destaca que a atuação de formadores de mercado busca contribuir para a liquidez, mas não garante que ela sempre estará disponível.
6. A tributação faz sentido para aquele objetivo?
A regra tributária varia conforme a natureza do ETF e a operação realizada.
Por isso, eficiência tributária deve fazer parte da comparação, mas nunca ser analisada separadamente de risco, liquidez, custos, horizonte e objetivo financeiro.
O que evitar ao analisar ETFs?
Alguns erros são recorrentes.
O primeiro é escolher apenas pela rentabilidade recente. Um ETF acompanha uma metodologia; desempenho passado pode refletir apenas um período particularmente favorável àquela exposição.
Outro erro é olhar somente a taxa de administração. Um fundo barato que replica um índice inadequado ao objetivo continua sendo inadequado.
Também vale evitar a falsa sensação de diversificação. Comprar vários ETFs que possuem praticamente os mesmos ativos subjacentes pode aumentar o número de posições sem diversificar efetivamente o risco.
Por fim, tributação não deve se transformar no único critério de decisão. Pagar imposto mais tarde pode ser eficiente, mas não compensa assumir um risco incompatível com o objetivo apenas por causa dessa característica.
Como o planejador pode trabalhar ETFs com o cliente?
Baseado na metodologia ensinada no curso de planejamento financeiro da Flynance, a discussão começa pelo objetivo, e não pelo produto.
O profissional pode estruturar a conversa em quatro perguntas:
Qual função essa classe de ativo exerce no planejamento?
Qual risco precisa ser assumido para cumprir esse objetivo?
Quanto de complexidade operacional o cliente está disposto a administrar?
Qual estrutura entrega essa exposição com custos, tributação e liquidez compreensíveis?
Depois disso, ETFs podem entrar simplesmente como uma das ferramentas disponíveis para implementar a estratégia definida.
Esse processo reduz a dependência de escolhas pontuais e conecta os investimentos ao planejamento financeiro completo.
Conclusão
ETFs cresceram porque resolvem um problema simples: transformam exposições que poderiam exigir dezenas de posições em uma estrutura mais enxuta.
Na renda variável, isso pode facilitar diversificação e rebalanceamento. Na renda fixa, algumas estruturas acrescentam outro benefício potencial: o diferimento tributário, permitindo que uma parcela maior dos recursos continue capitalizando antes do recolhimento do imposto.
Mas ETF não é sinônimo automático de eficiência.
Índice, concentração, custos, liquidez, aderência e tributação precisam ser analisados em conjunto. No planejamento financeiro, o veículo vem depois do objetivo — e não o contrário.


