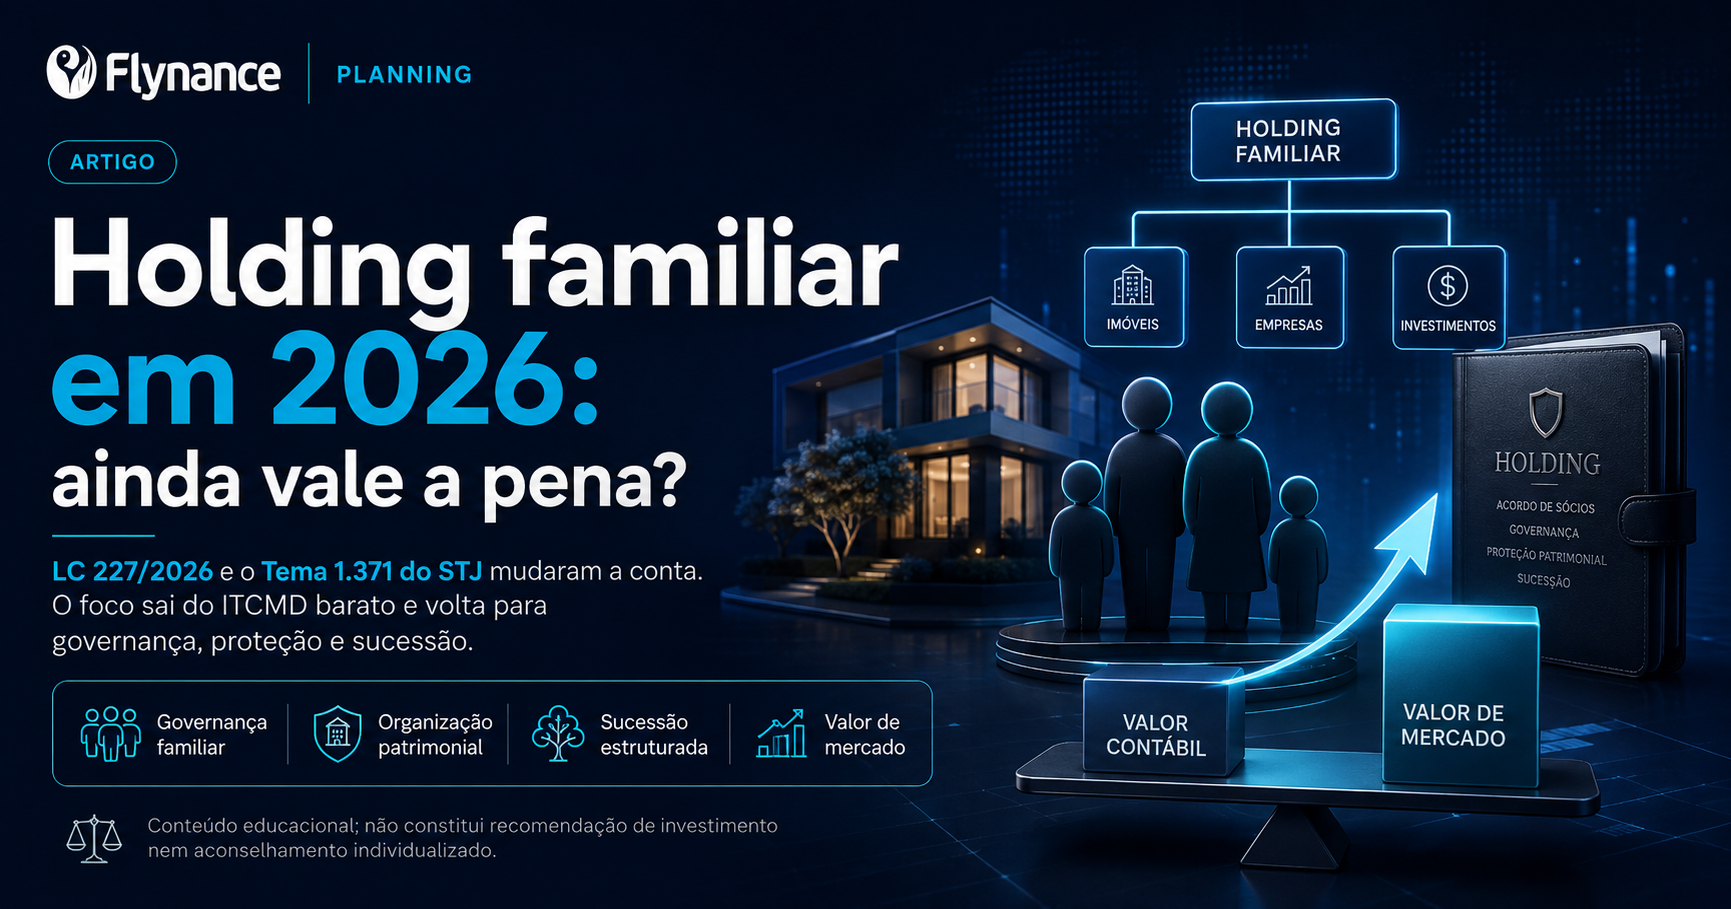
Sim, a holding familiar ainda vale a pena em 2026 — mas por motivos diferentes dos que a popularizaram. A LC 227/2026 e o Tema 1.371 do STJ enfraqueceram seu principal apelo de marketing (pagar pouco ITCMD sobre a doação de cotas pelo valor contábil), porque agora a base de cálculo tende a refletir o valor de mercado. O que permanece intacto é o real valor da holding: governança, organização patrimonial e sucessão. A pergunta deixou de ser "vale a pena?" e passou a ser "como estruturar para continuar valendo?".
Em resumo
A holding não acabou — mas o argumento de "economia automática de ITCMD" enfraqueceu.
LC 227/2026 (art. 154): o ITCMD sobre cotas passa a considerar o valor de mercado, não o contábil.
Tema 1.371 do STJ: o fisco pode arbitrar a base de cálculo do imposto.
O que continua valendo: governança familiar, proteção patrimonial e organização da sucessão.
Não é fórmula: faz sentido com patrimônio imobiliário relevante, empresa e múltiplos herdeiros — nunca "para todo mundo".
O que é uma holding familiar
Holding familiar é uma empresa criada para concentrar e organizar o patrimônio de uma família — imóveis, participações societárias, investimentos. Em vez de os bens estarem no nome das pessoas físicas, ficam na pessoa jurídica, e os membros da família passam a deter cotas dessa empresa. É um instrumento de governança e sucessão, não um produto financeiro.
Por que a holding virou "moda" (o modelo que está mudando)
O apelo comercial da holding se apoiava, em boa parte, em um cálculo tributário: transferir os bens para a empresa e doar as cotas aos herdeiros com reserva de usufruto, pagando ITCMD sobre o valor patrimonial contábil das cotas — quase sempre muito abaixo do valor real dos ativos. Vários estados, com destaque para São Paulo, aceitavam essa base contábil. Resultado: doação de patrimônio relevante com imposto reduzido.
É exatamente esse ponto que 2026 muda.
O que mudou em 2026: LC 227 e o Tema 1.371 do STJ
Duas mudanças, na mesma direção — a base de cálculo sobe:
LC 227/2026 (art. 154): consolida que, quando há mercado ativo, o valor das cotas deve refletir a cotação real; nos demais casos, a avaliação deve ser tecnicamente idônea, considerando patrimônio líquido ajustado a valor de mercado, ativos e passivos, ágio, fundo de comércio e a capacidade de geração de caixa. Ou seja: adeus ao valor contábil "barato".
Tema 1.371 do STJ: reconhece que o fisco pode arbitrar a base de cálculo do ITCMD, dentro das regras aplicáveis — reduzindo o espaço para declarar valores muito abaixo do mercado.
Some-se a isso a progressividade obrigatória do ITCMD (também trazida pela LC 227): base maior e alíquota potencialmente maior. Em muitos casos, o custo de doar cotas que era barato pode dobrar ou mais.
Então a holding acabou?
Não. O erro é achar que a holding sempre foi — ou deveria ter sido — apenas uma ferramenta de reduzir ITCMD. Ela é, essencialmente, um instrumento de governança, proteção patrimonial e organização sucessória — e essas funções permanecem plenamente válidas:
Governança: regras claras de administração, entrada e saída de sócios, prevenção de conflitos.
Sucessão organizada: doação de cotas com usufruto, definição de quem administra, redução de litígio.
Proteção patrimonial: separação e organização de riscos (com limites — não é blindagem absoluta).
O que mudou é o peso relativo do argumento fiscal. Onde a economia de imposto era o motivo principal, a conta precisa ser refeita.
Quando a holding familiar faz sentido (e quando não)
Sinais a favor | Sinais de cautela |
|---|---|
Patrimônio imobiliário relevante e renda de locação | Patrimônio pequeno ou só um imóvel de moradia |
Empresa familiar e múltiplos herdeiros | Objetivo único de "pagar menos imposto" |
Necessidade de governança e regras de sucessão | Expectativa de blindagem absoluta contra credores |
Disposição para arcar com custo contábil e formalidades | Busca por solução padrão "para todo mundo" |
Um princípio de método que vale repetir: não diga "holding sempre economiza imposto" — diga "seu caso tem sinais de que uma simulação PF × PJ e uma análise sucessória podem fazer sentido".
Custos e cuidados que quase ninguém menciona
ITBI na integralização: transferir imóveis para a holding pode gerar ITBI em certas hipóteses (imposto municipal).
Custo contábil recorrente: a PJ tem obrigações e despesas de manutenção.
Não é blindagem absoluta: fraude contra credores é reversível; a holding não protege de tudo.
Estrutura mal feita gera litígio: cláusulas mal redigidas transformam a "solução" em problema futuro.
Como o planejador conduz essa análise
Mapear o patrimônio e a família — imóveis, empresa, herdeiros, regime de bens.
Simular PF × PJ — comparar a carga tributária e os custos das duas estruturas.
Estimar o ITCMD atualizado — com a base a valor de mercado e a progressividade da LC 227.
Avaliar a governança — regras de sucessão, administração e conflitos.
Encaminhar para o advogado — o diagnóstico financeiro vira estrutura jurídica.
O cálculo do ITCMD por estado e a liquidez necessária à sucessão estão detalhados no guia de planejamento sucessório; o comparativo PF × PJ e a tributação, no guia de planejamento tributário.